Czytasz: Działka to już 40 procent przychodu z inwestycji. Średni deweloperzy po pieniądze idą na Catalyst
- 01
Działka to już 40 procent przychodu z inwestycji. Średni deweloperzy po pieniądze idą na Catalyst
Działka to już 40 procent przychodu z inwestycji. Średni deweloperzy po pieniądze idą na Catalyst

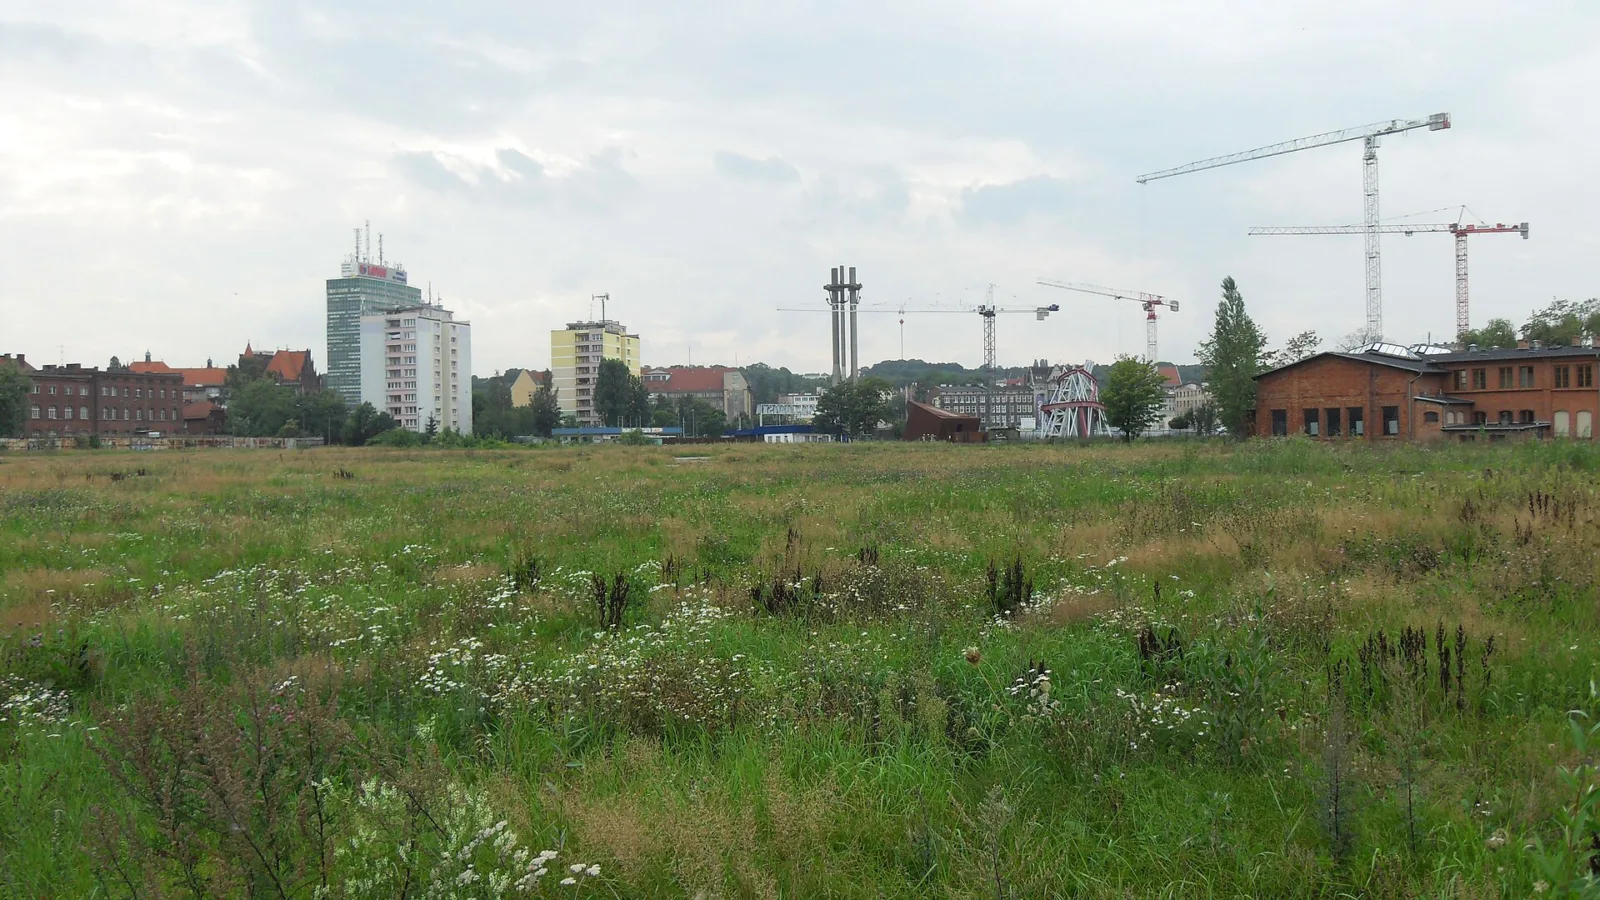
Kilkanaście lat temu działka, która kosztowała 20 procent przyszłego przychodu ze sprzedaży mieszkań, uchodziła za drogą. Dziś w najlepszych lokalizacjach grunt pochłania nawet 40 procent. Najwięksi gracze płacą za ziemię setki milionów złotych, a banki chętnie finansują budowę, ale rzadko zakup działki. Mniejsi deweloperzy znaleźli na to sposób: obligacje. W ciągu dekady liczba deweloperów mieszkaniowych notowanych na rynku Catalyst podwoiła się do 38, a wartość ich długu w obrocie wzrosła ponad trzykrotnie. Wyjaśniamy, jak działa ten mechanizm, kto na nim korzysta i dlaczego nie jest dla każdego.
NAJWAŻNIEJSZE W SKRÓCIE
- Cena gruntu stanowi dziś w niektórych projektach nawet 40 procent szacowanego przychodu ze sprzedaży. Kilkanaście lat temu za drogą uchodziła działka za 20 procent.
- Dom Development i Robyg wydały w latach 2024 i 2025 ponad 1 mld zł na grunty w centrum Gdańska.
- Wartość obligacji deweloperów mieszkaniowych w obrocie na Catalyst wzrosła z 2,7 mld zł w 2016 roku do 9,2 mld zł na koniec sierpnia 2026 roku.
- Deweloperzy to już 38 spółek i 33 procent wszystkich emitentów na tym rynku.
- Według ekspertów, żeby emisja miała sens, deweloper powinien mieć 80 do 100 mln zł kapitału własnego i sprzedawać około 200 mieszkań rocznie.
Ziemia zjada coraz większy kawałek tortu
Najlepiej widać to w centrum Gdańska. Dom Development realizuje projekty na Dolnym Mieście i w Młodym Mieście, a Robyg zabudowuje oba brzegi Motławy. Obie spółki wydały na tamtejsze działki w latach 2024 i 2025 ponad 1 mld zł. Paweł Gosz, partner w Michael/Ström Dom Maklerski, mówi wprost, że deweloperom działającym w mniejszej skali trudno się odnaleźć w takim otoczeniu.
Problem nie dotyczy tylko Trójmiasta. W Krakowie Develia zapłaciła niedawno 3859 zł za metr ziemi na Podgórzu, o czym pisaliśmy w tekście o tym, że Develia kupiła grunt na Podgórzu pod 97 mieszkań. Jak duża jest zmiana, najłatwiej pokazać na prostym przykładzie.
Projekt z przychodem 100 mln zł
Ile zostaje po zapłaceniu za działkę
Kilkanaście lat temu, grunt za 20 procent przychodu
Dziś w topowych lokalizacjach, grunt za 40 procent przychodu
Przykład poglądowy. Przy tych samych kosztach budowy wyższa cena ziemi oznacza, że deweloper musi albo podnieść ceny mieszkań, albo pogodzić się z niższą marżą. Na sam grunt musi też mieć dwa razy więcej gotówki na starcie.
O tym, że ceny gruntów rosną szybciej niż ceny mieszkań, pisaliśmy już wiosną w artykule o tym, że grunty wygrywają z mieszkaniami. Teraz widać, jakie to ma konsekwencje dla struktury całej branży.
Bank da na budowę, ale nie na działkę
Kluczowa jest tu luka w finansowaniu. Tradycyjny sektor bankowy chętnie kredytuje sam proces budowy na poziomie spółki celowej, czyli firmy powołanej do jednego projektu. Rzadko jednak pożycza na zakup gruntu. A bez działki nie ma projektu, bez projektu nie ma kredytu budowlanego.
Obligacje korporacyjne wypełniają właśnie tę część procesu. Mają też drugą funkcję: pieniądze z emisji mogą posłużyć jako wkład własny, którego banki wymagają przed uruchomieniem kredytu deweloperskiego.
Jak deweloper finansuje projekt
Obligacje nie konkurują z kredytem, tylko go uzupełniają
Zakup gruntu
Najczęściej z kapitału własnego i obligacji spółki holdingowej. Banki rzadko tu wchodzą.
Wkład własny
Środki z emisji pokrywają udział własny wymagany przez bank do uruchomienia kredytu deweloperskiego.
Budowa
Kredyt bankowy w spółce celowej oraz wpłaty klientów z rachunku powierniczego.
„Na samą budowę lepiej zaciągnąć kredyt bankowy. Obligacje nie są więc konkurencją kredytu, lecz jego uzupełnieniem. Finansują te elementy, których bank nie chce lub nie może.”
Paweł Gosz, partner w Michael/Ström Dom Maklerski
Obligacje mają jeszcze jedną zaletę: elastyczność. Ponieważ emituje je cała grupa, a nie pojedynczy projekt, spółka nie musi z góry wskazywać, jaki grunt kupi za te pieniądze. Gdy sprzedaż mieszkań słabnie, deweloper może dofinansować spółki celowe i budować dalej bez dodatkowych kredytów.
Catalyst w dekadę. Deweloperzy to już co trzeci emitent
Dane z rynku Catalyst pokazują, jak mocno zmieniła się rola deweloperów. W latach 2016 do 2026 całkowita wartość obligacji korporacyjnych w obrocie wzrosła z blisko 69 mld zł do 105 mld zł. Udział deweloperów mieszkaniowych rósł przy tym znacznie szybciej niż cały rynek.
Deweloperzy mieszkaniowi na Catalyst, 2016 i 2026
Wartość długu wzrosła ponad trzykrotnie
Każda para słupków w swojej skali, 100 procent to wartość z 2026 roku. Liczba spółek w 2016 roku wyliczona z informacji, że w ciągu dekady podwoiła się do 38.
Wśród emitentów są giełdowi giganci, tacy jak Atal, Archicom, Dekpol, Develia, Dom Development, Inpro, Marvipol, Murapol, Robyg i Ronson. W ostatniej dekadzie dołączyły do nich duże firmy prywatne: Victoria Dom, Arche, Okam, Invest Komfort, SGI i Matexi.
Trzy historie z rynku
Przykłady emitentów
Od jednej działki do grupy z 700 mln zł kapitału
| Deweloper | Co zrobił | Efekt |
|---|---|---|
| Budlex | Lider toruńskiego rynku wyemitował obligacje, żeby kupić grunt w centrum Gdańska | Projekt się kończy, obligacje są już spłacone |
| Dekpol | Na początku 2026 roku pozyskał 250 mln zł z serii O, oprocentowanej według WIBOR 6M plus marża. Zapisy redukowano średnio o 55 procent | Największa emisja w historii spółki. Niedawno kupił działkę w centrum Gdańska |
| Victoria Dom | W 2015 roku wyemitował obligacje na 15 mln zł przy 80 mln zł kapitału własnego | Dziś ponad 700 mln zł kapitału, obligacje w portfelach TFI, OFE i ubezpieczycieli |
Historia Victorii Dom jest szczególnie wymowna, bo to nie spółka giełdowa, tylko rodzinna firma. Jej kapitał własny urósł w ciągu dekady mniej więcej ośmio i pół raza, w dużej mierze dzięki temu, że mogła regularnie sięgać po pieniądze inwestorów z rynku długu.
Podobnie jest z nowszymi emitentami. Invest Komfort i NDI, które przeprowadziły emisje w ostatnim roku, według Gosza weszły na rynek z przytupem i dostały warunki bardzo zbliżone do tych, jakie mają największe giełdowe spółki deweloperskie.
Zobacz również:
 INWESTYCJE · 26.10.2026200 mieszkań i 150 właścicieli. Gdy inwestorzy z jednego budynku walczą o tego samego najemcę
Nie każdy deweloper powinien emitować obligacje
Szeroki rynek obligacji, skierowany do wielu inwestorów instytucjonalnych i indywidualnych, nie jest jednak dla wszystkich. O powodzeniu decyduje skala.
Próg wejścia według eksperta
Dla porównania
Dla rynku mieszkaniowego to oznacza dalszą konsolidację. Firmy z dostępem do kapitału z obligacji mogą rywalizować o najlepsze działki z gigantami. Najmniejsi deweloperzy, budujący po kilkadziesiąt mieszkań rocznie, zostają z droższym finansowaniem i coraz trudniejszym dostępem do ziemi. Duże transakcje gruntowe, takie jak opisywana przez nas sprzedaż dwóch hektarów na Grochowie za 121 mln zł, są dla nich poza zasięgiem.
Co to oznacza dla kupujących mieszkania
W PRAKTYCE
- Drogi grunt to jeden z powodów, dla których ceny mieszkań w centrach dużych miast nie spadają, nawet gdy oferta rośnie.
- Obligacje nie są ryzykiem dla kupującego mieszkanie. Wpłaty klientów chroni rachunek powierniczy i Deweloperski Fundusz Gwarancyjny.
- Kupując od mniejszego dewelopera, warto sprawdzić jego sprawozdania finansowe i historię oddanych inwestycji. Emitenci obligacji publikują je regularnie, co ułatwia ocenę.
Najczęściej zadawane pytania
Dlaczego deweloperzy emitują obligacje?
Głównie po to, żeby kupować grunty. Banki chętnie kredytują budowę, ale rzadko finansują zakup działki. Pieniądze z obligacji pozwalają też wnieść wkład własny wymagany przez bank do uruchomienia kredytu deweloperskiego.
Ile kosztuje grunt w stosunku do wartości inwestycji?
W atrakcyjnych lokalizacjach cena gruntu stanowi dziś nawet 40 procent szacowanego przychodu ze sprzedaży mieszkań. Kilkanaście lat temu za drogą uchodziła działka za 20 procent przychodu.
Ilu deweloperów jest na rynku Catalyst?
Na Catalyst notowanych jest 38 deweloperów mieszkaniowych, co stanowi 33 procent wszystkich emitentów. Wartość ich obligacji w obrocie wynosiła na koniec sierpnia 2026 roku 9,2 mld zł.
Kto może wyemitować obligacje deweloperskie?
Formalnie każda spółka akcyjna lub z ograniczoną odpowiedzialnością. W praktyce, według ekspertów, emisja na szerokim rynku ma sens przy kapitale własnym rzędu 80 do 100 mln zł i sprzedaży około 200 mieszkań rocznie.
Czy obligacje dewelopera są zagrożeniem dla kupującego mieszkanie?
Nie bezpośrednio. Wpłaty nabywców trafiają na mieszkaniowy rachunek powierniczy, a dodatkowo chroni je Deweloperski Fundusz Gwarancyjny. Warto jednak sprawdzić kondycję finansową dewelopera, zwłaszcza mniejszego.
Źródła
- PropertyNews.pl, Grunty pod mieszkania kosztują fortunę. Mniejsi deweloperzy znaleźli sposób na walkę z gigantami
- Strefa Inwestorów, Dekpol zwiększył liczbę emitowanych obligacji serii O do 250 tys. sztuk
- Parkiet, Victoria Dom z wielkim sukcesem emisji obligacji
Artykuł opublikowany 28 października 2026 roku. Tekst ma charakter informacyjny i nie stanowi rekomendacji inwestycyjnej.