Czytasz: Ceny mieszkań punkt od rekordu, a kupujący się nie spieszą. Co pokazuje nowy Barometr Metrohouse
- 01
Ceny mieszkań punkt od rekordu, a kupujący się nie spieszą. Co pokazuje nowy Barometr Metrohouse
Ceny mieszkań punkt od rekordu, a kupujący się nie spieszą. Co pokazuje nowy Barometr Metrohouse

Indeks Cen Mieszkań Metrohouse zatrzymał się w III kwartale 2026 roku zaledwie punkt poniżej historycznego maksimum. W normalnych warunkach taki odczyt oznaczałby gorączkę na rynku. Tym razem jej nie ma: kupujący spokojnie wybierają, sprzedający częściej obniżają ceny, a banki pożyczają rekordowe kwoty, choć pojedynczy klient może dostać mniej niż jeszcze kwartał temu. Przyglądamy się jubileuszowej, 30. edycji Barometru Metrohouse i Credipass i sprawdzamy, co z niej wynika dla osób, które planują zakup.
NAJWAŻNIEJSZE W SKRÓCIE
- Indeks Cen Mieszkań Metrohouse wzrósł do 218,3 pkt, o 5,4 procent rok do roku. Rekord z III kwartału 2024 roku to 219,3 pkt.
- Indeks Popytu przekroczył w tym roku 100 pkt tylko raz, w marcu. Kupujący nie odczuwają presji czasu.
- Negocjacje obniżały cenę o kolejne 1,2 do 3,2 procent. W Warszawie najmniej, w Łodzi sprzedający najczęściej korygowali oczekiwania.
- Zdolność kredytowa rodziny 2+2 spadła w kwartał z 803 do 751 tys. zł, singla z 555 do 505 tys. zł.
- W Warszawie w ciągu roku ubyło blisko 20 procent nowych mieszkań tańszych niż 15 tys. zł za metr, a tych droższych niż 20 tys. zł przybyło 34 procent.
Ceny prawie na szczycie, ale bez paniki
Indeks Cen Mieszkań, który Metrohouse liczy na podstawie transakcji na rynku wtórnym, wyniósł w III kwartale 2026 roku 218,3 pkt. To najwyższy odczyt od dwóch lat i tylko o 1 pkt mniej niż rekord sprzed dwóch lat. Wzrostowi cen nie towarzyszy jednak presja ze strony kupujących. Indeks Popytu, który mierzy aktywność klientów, w tym roku tylko w marcu wyszedł ponad poziom 100 pkt.
Rekord, III kwartał 2024
III kwartał 2026
„Ceny są o krok od rekordu, ale trudno mówić o rynkowej gorączce. Kupujący mają w czym wybierać, także wśród gotowych mieszkań deweloperskich, więc nie podejmują decyzji pod presją czasu.”
Marcin Jańczuk, ekspert Metrohouse, współautor raportu
Najlepiej widać to po zachowaniu sprzedających. Różnica między pierwszą a ostatnią ceną w ogłoszeniu wynosiła od 2,8 procent w Warszawie do 5 procent w Łodzi. Potem, przy stole, negocjacje odbierały jeszcze od 1,2 do 3,2 procent. Najtwardsi są właściciele mieszkań w stolicy, gdzie rozmowa z kupującym obniżała cenę średnio tylko o 1,2 procent. Praktyczne wskazówki, jak wykorzystać ten moment, zebraliśmy w poradniku ile naprawdę da się dziś wynegocjować przy zakupie mieszkania.
Rynek wyraźnie się rozwarstwia. Dobrze wycenione mieszkania znikają szybko, przewymiarowane wiszą miesiącami. Według Jańczuka o tym, do której grupy trafi lokal, decyduje przede wszystkim realistyczna cena wyjściowa i znajomość lokalnej konkurencji.
Kto kupuje, kto sprzedaje
Barometr pokazuje też motywacje obu stron transakcji. Co ciekawe, aż 15 procent sprzedaży dotyczyło mieszkań odziedziczonych, co dobrze tłumaczy, skąd na rynku wtórnym bierze się stała podaż starszych lokali.
Barometr Metrohouse i Credipass, III kwartał 2026
Motywacje kupujących i sprzedających
Kupujący
Sprzedający
Odsetek klientów w danej grupie, skala od 0 do 100 procent. Pokazano wybrane motywacje, pozostałe odpowiedzi nie są ujęte na wykresie.
Mieszkań rekordowo dużo, tanich coraz mniej
Na rynku pierwotnym paradoks jest jeszcze wyraźniejszy. Deweloperzy mają w ofercie rekordową liczbę lokali, w tym około 20 tys. gotowych do odbioru w największych miastach. A jednak dla przeciętnego kupującego wybór się zawęża, bo z oferty znikają mieszkania z najniższych przedziałów cenowych.
Rynek pierwotny, III kwartał 2026
Średnia cena ofertowa metra w największych miastach
Słupki w jednej skali, 100 procent to 19 959 zł. Wrocław zanotował największy kwartalny wzrost średniej ceny.
Marek Wielgo z RynekPierwotny.pl ostrzega, żeby wzrostu średniej nie utożsamiać z podwyżkami w trwających inwestycjach. Na statystykę coraz mocniej wpływa zmiana struktury oferty. Ubywa tanich mieszkań, przybywa drogich, więc średnia rośnie, nawet jeśli cenniki konkretnych osiedli stoją w miejscu. Ten sam mechanizm opisywaliśmy w tekście o tym, jak droższe mieszkania wypierają tańsze w Krakowie.
Zmiana struktury oferty w ciągu roku
Gdzie znikają tańsze mieszkania
| Miasto | Co się zmieniło | Skala |
|---|---|---|
| Warszawa | lokale do 15 tys. zł za metr: z ok. 5,2 tys. do 4,2 tys. | blisko -20% |
| Warszawa | lokale droższe niż 20 tys. zł za metr | +34% |
| Kraków | lokale droższe niż 20 tys. zł za metr | blisko +60% |
| Gdańsk | udział lokali do 15 tys. zł za metr w ofercie | z 38% do 28% |
| Poznań | lokale do 12 tys. zł za metr | -32% |
Zmiana liczby lub udziału ofert w ciągu roku, rynek pierwotny.
Zobacz również:
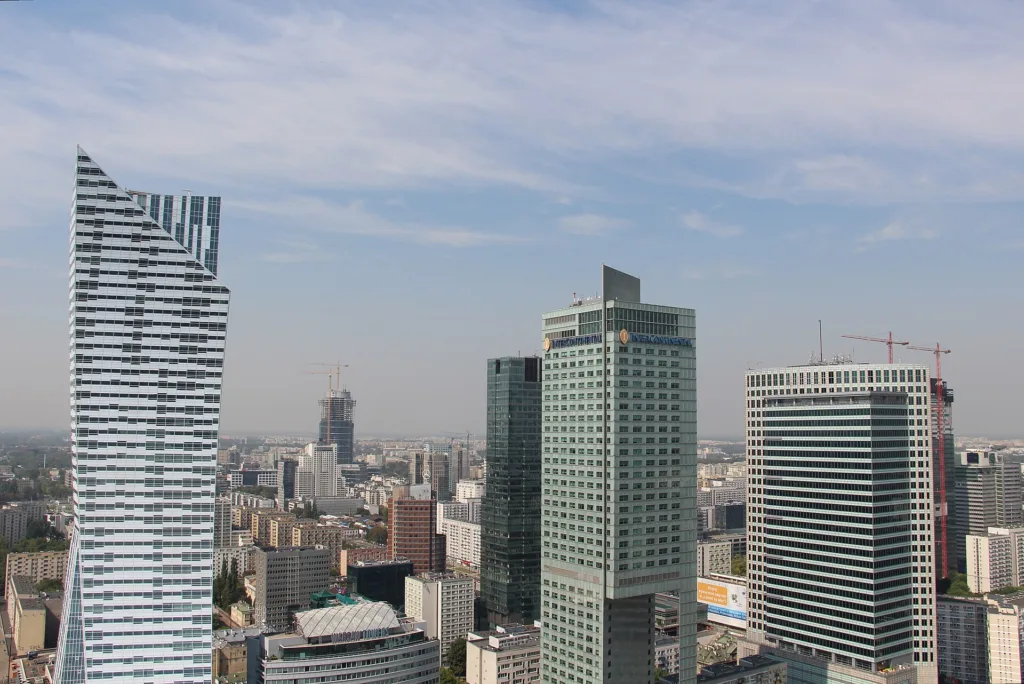 AKTUALNOŚCI · 31.10.2026Metr na 40. piętrze za 90 tys. zł. Ile naprawdę kosztuje mieszkanie w wieżowcu
Kredytów rekordowo dużo, ale klient dostanie mniej
Wartość nowo udzielonych kredytów hipotecznych w III kwartale 2026 roku wyniosła 42,08 mld zł, o 4,7 procent więcej niż kwartał wcześniej i najwięcej w historii. Według BIK w trzy kwartały banki pożyczyły na mieszkania 116,4 mld zł, około 10 mld zł więcej niż w całym 2025 roku. Te liczby są jednak napompowane: blisko jedną trzecią akcji kredytowej stanowią refinansowania, czyli przeniesienie starego kredytu do innego banku, a nie nowe zakupy.
Jednocześnie kredyt zdrożał, choć Rada Polityki Pieniężnej nie podniosła stóp. Stopa referencyjna NBP wynosi 3,75 procent, ale inflacja we wrześniu wzrosła do 4,1 procent, a w rozmowach ekonomistów temat obniżek zastąpiła dyskusja o możliwych podwyżkach. Banki natychmiast przełożyły to na oprocentowanie okresowo stałe, które jest dziś wyraźnie wyższe od zmiennego.
Wyliczenie dla mieszkania za 800 tys. zł
Rata przy stopie stałej i zmiennej
| Wariant | Oprocentowanie | Rata miesięczna |
|---|---|---|
| Stopa okresowo stała | 6,23% | 3 932 zł |
| Stopa zmienna | 5,48% | 3 625 zł |
| Różnica | 0,75 pkt proc. | ok. 307 zł miesięcznie |
Raty podane w raporcie odpowiadają kredytowi 640 tys. zł (80 procent ceny) na 30 lat w ratach równych, co sprawdziła redakcja. W skali roku różnica to około 3,7 tys. zł.
Droższy kredyt od razu odbił się na zdolności kredytowej. To największa zmiana kwartału i dobra ilustracja, że do pogorszenia warunków nie trzeba podwyżki stóp.
II kwartał wobec III kwartału 2026
Ile może pożyczyć przykładowy kredytobiorca
II kwartał: 803 tys. zł
III kwartał: 751 tys. zł (-52 tys. zł)
II kwartał: 555 tys. zł
III kwartał: 505 tys. zł (-50 tys. zł)
Słupki w jednej skali, 100 procent to 803 tys. zł.
Mimo to klienci pożyczają coraz więcej. Średnia kwota wnioskowanego kredytu przez cały kwartał przekraczała 520 tys. zł, a w lipcu osiągnęła rekordowe 538,5 tys. zł. W kredytach udzielonych przez Credipass najwyższa średnia była w Warszawie, 690 tys. zł, a 29 procent umów w stolicy opiewało na ponad 800 tys. zł. Najszybciej średnia rosła jednak poza największymi rynkami, do 458 tys. zł, o ponad 75 tys. zł w porównaniu z II kwartałem. Szczegóły zmian w ofertach banków opisywaliśmy w tekście o spadku zdolności kredytowej w październiku 2026 roku.
„Szczególnie uważnie sytuację powinny śledzić osoby, którym właśnie kończy się pierwszy, pięcioletni okres stałego oprocentowania, np. z umów zawartych w 2021 roku.”
Andrzej Łukaszewski, ekspert finansowy Credipass
CO TO OZNACZA DLA KUPUJĄCYCH
- Na rynku wtórnym masz czas i pole do negocjacji, zwłaszcza poza Warszawą. Sprawdź, jak długo oferta wisi w sieci i czy cena już spadała.
- Liczba ofert nie znaczy, że jest z czego wybierać w Twoim budżecie. Filtruj po cenie za metr, a nie tylko po lokalizacji.
- Jeśli kończy Ci się pięcioletni okres stałej stopy, porównaj ofertę swojego banku z refinansowaniem. Różnica 0,75 pkt proc. to ponad 300 zł miesięcznie przy kredycie 640 tys. zł.
- Zdolność kredytowa spadła o około 50 tys. zł w kwartał. Jeśli planujesz zakup, zrób symulację w kilku bankach jeszcze przed szukaniem mieszkania.
Najczęściej zadawane pytania
Czy ceny mieszkań są rekordowe?
Prawie. Indeks Cen Mieszkań Metrohouse wyniósł w III kwartale 2026 roku 218,3 pkt, o 1 pkt mniej niż rekord z III kwartału 2024 roku. W skali roku ceny transakcyjne na rynku wtórnym wzrosły o 5,4 procent.
Ile można wynegocjować przy zakupie mieszkania z drugiej ręki?
Według Barometru Metrohouse sprzedający najpierw obniżali cenę w ogłoszeniu o 2,8 do 5 procent, a w negocjacjach z kupującym schodzili o kolejne 1,2 do 3,2 procent. Najmniej elastyczni są sprzedający w Warszawie.
O ile spadła zdolność kredytowa w III kwartale 2026 roku?
Dla rodziny 2+2 z 803 do 751 tys. zł, czyli o 52 tys. zł. Dla singla z 555 do 505 tys. zł. Powodem był wzrost oprocentowania kredytów, zwłaszcza okresowo stałych.
Co jest dziś tańsze: kredyt ze stałą czy ze zmienną stopą?
Zmienna. Według Credipass oprocentowanie okresowo stałe wynosi średnio 6,23 procent, a zmienne 5,48 procent. Przy kredycie 640 tys. zł na 30 lat to rata 3 932 zł wobec 3 625 zł.
Dlaczego średnie ceny nowych mieszkań rosną, skoro deweloperzy nie podnoszą cen?
Bo zmienia się struktura oferty. Tańsze mieszkania szybko się sprzedają, a w ich miejsce wchodzą droższe projekty. W Warszawie w ciągu roku liczba lokali do 15 tys. zł za metr spadła o blisko 20 procent, a tych powyżej 20 tys. zł wzrosła o 34 procent.
Źródła
- PropertyNews.pl, Gorączka na rynku mieszkaniowym. Ceny o krok od rekordu
- Metrohouse, Barometr Metrohouse i Credipass
- Biuro Informacji Kredytowej, dane o akcji kredytowej
Artykuł opublikowany 31 października 2026 roku. Wyliczenia rat sprawdziła redakcja.