
Czytasz: Deweloper zbuduje 515 mieszkań i żadnego nie sprzeda. Wszystkie pójdą na wynajem
-
01
Deweloper zbuduje 515 mieszkań i żadnego nie sprzeda. Wszystkie pójdą na wynajem
Deweloper zbuduje 515 mieszkań i żadnego nie sprzeda. Wszystkie pójdą na wynajem

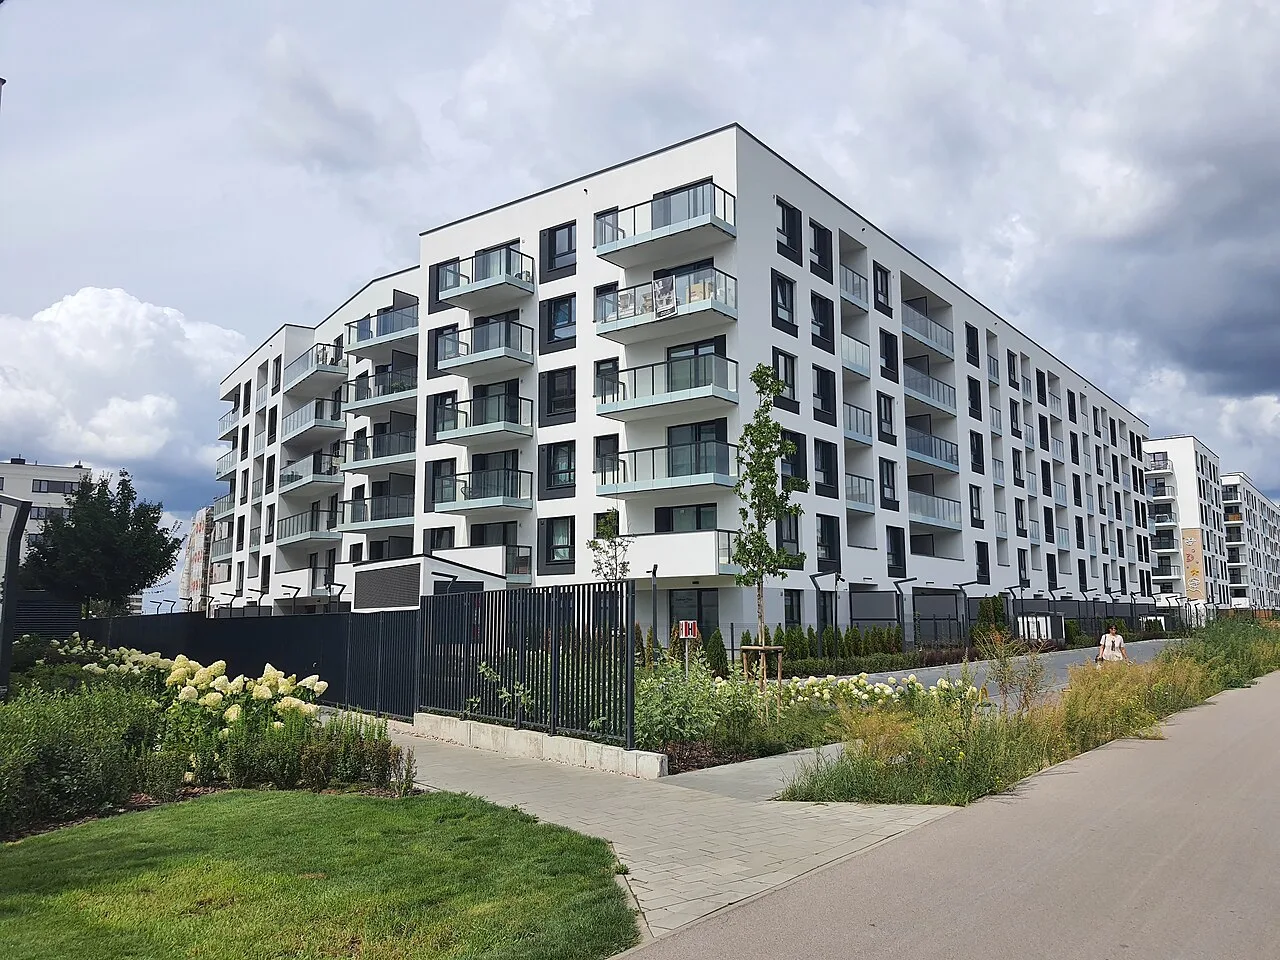
W poniedziałek spółka z grupy Murapol podpisała umowę na zaprojektowanie, wybudowanie i wykończenie 515 lokali w Warszawie. Żadne z tych mieszkań nie trafi do biura sprzedaży. Wszystkie od pierwszego dnia należeć będą do jednego inwestora, który wynajmie je na rynku. Wartość samego wykonawstwa to 174,9 miliona złotych netto, a termin zakończenia budowy wyznaczono na 2 października 2029 roku.
Najważniejsze w skrócie
- 29 września 2026 roku Murapol Projekt 59 zawarł umowę typu Design & Build na realizację 515 lokali w Warszawie.
- Wynagrodzenie wykonawcy ustalono na 174,9 mln zł netto, co daje około 340 tysięcy złotych na lokal.
- Budowa ma zakończyć się najpóźniej 2 października 2029 roku.
- Zamawiającym jest podmiot zależny od AEREF VI PL PRS, inwestora działającego na rynku najmu instytucjonalnego.
- Podstawą współpracy jest umowa ramowa z 18 października 2024 roku: Murapol szuka gruntów i buduje, fundusz finansuje, zarządza i wynajmuje.
- W ramach współpracy z funduszami AEREF grupa zrealizowała lub realizuje blisko 5 700 mieszkań.
- Na koniec 2025 roku w największych polskich miastach działało ponad 28,5 tysiąca lokali w formule PRS, a pustostany utrzymywały się średnio na poziomie 3,5 procent.
Umowa, która nie kończy się otwarciem biura sprzedaży
Typowa inwestycja mieszkaniowa ma prostą logikę. Deweloper kupuje grunt, projektuje budynek, zaczyna budowę i w tym samym czasie sprzedaje mieszkania klientom indywidualnym, często jeszcze przed wykopem. Pieniądze od nabywców, wpływające na rachunki powiernicze, finansują znaczną część robót. Ryzyko jest rozłożone na kilkuset kupujących.
Tu ta logika nie obowiązuje. Umowa, którą 29 września zawarła spółka Murapol Projekt 59, to kontrakt typu Design & Build, czyli zamówienie na projekt i wykonanie budynku razem. Zamawiającym nie są przyszli mieszkańcy, a podmiot zależny od AEREF VI PL PRS, funduszu obecnego na polskim rynku najmu instytucjonalnego. Murapol występuje w podwójnej roli: najpierw jako podmiot, który znalazł i zabezpieczył grunt, potem jako wykonawca, który ma na nim postawić i wykończyć 515 lokali.
Podział zadań wynika z umowy ramowej podpisanej 18 października 2024 roku i wygląda inaczej, niż przyzwyczaił nas rynek sprzedaży mieszkań.
| Etap | Kto odpowiada | Na czym polega |
|---|---|---|
| Grunt | Murapol | wyszukiwanie działek pod projekty PRS i zabezpieczanie prawa do ich zakupu |
| Projekt i budowa | Murapol | formuła Design & Build, czyli zaprojektowanie, wybudowanie i wykończenie lokali |
| Finansowanie | fundusz AEREF | zapewnienie kapitału dla zaakceptowanych projektów |
| Komercjalizacja | fundusz AEREF | wynajem lokali najemcom i zarządzanie budynkiem w długim horyzoncie |
| Sprzedaż detaliczna | nie występuje | lokale nie wchodzą do oferty dla klientów indywidualnych |
Podział zadań według warunków umowy ramowej z 18 października 2024 roku, opisanych w komunikatach spółki.
Skąd bierze się 340 tysięcy złotych na lokal
Podzielenie 174,9 miliona złotych przez 515 lokali daje niespełna 340 tysięcy złotych. To liczba, która na pierwszy rzut oka wygląda jak sensacja, bo w Warszawie za takie pieniądze nie kupi się dziś mieszkania. Przy stawkach z warszawskiego rynku pierwotnego przekraczających 17 tysięcy złotych za metr wystarczyłoby to na niespełna dwadzieścia metrów.
Tylko że to nie jest cena mieszkania. To wynagrodzenie netto wykonawcy za projekt, budowę i wykończenie. Nie ma w nim gruntu, kosztu finansowania, podatku, opłat przyłączeniowych poza zakresem umowy ani marży inwestora, który później będzie te mieszkania wynajmował. Jeśli przeciętny lokal w takim projekcie ma około czterdziestu metrów, wychodzi z tego około 8,5 tysiąca złotych za metr samego wykonawstwa. To wartość, która mieści się w realiach dzisiejszych kosztów budowy w dużym mieście, zwłaszcza przy wykończeniu pod klucz, którego standardowa inwestycja na sprzedaż zwykle nie obejmuje.
Warto zwrócić uwagę na drugą rzecz. Wykończenie jest po stronie wykonawcy, bo lokal musi być gotowy do wprowadzenia się najemcy w dniu odbioru. W modelu sprzedażowym to nabywca latami układa sobie kuchnię i łazienkę. W modelu najmu instytucjonalnego pusta ściana to strata przychodu, więc standard jest jednolity, powtarzalny i wyceniony w kontrakcie z góry.
To nie pierwszy taki kontrakt i nie ostatni
Poniedziałkowa umowa nie jest wejściem Murapolu w nowy segment, a kolejnym krokiem w relacji, która trwa już kilka lat. Współpraca z funduszami z rodziny AEREF sięga 2021 roku, a od 2024 roku prowadzona jest z AEREF VI PL PRS. Łącznie w tym modelu grupa zrealizowała albo ma w realizacji blisko 5 700 mieszkań, co czyni ją jednym z najbardziej aktywnych wykonawców tego rynku w Polsce.
Umowa ramowa z października 2024 roku ustawiła ten mechanizm na dłuższy dystans i opisała go bardzo konkretnie: jedna strona dostarcza grunty i budynki, druga kapitał i najemców. Dla dewelopera oznacza to przychód bez ryzyka sprzedaży detalicznej i bez konieczności czekania, aż rynek wchłonie kolejne kilkaset mieszkań. Dla funduszu to sposób na zbudowanie portfela bez wchodzenia w wykonawstwo. Podobny schemat, tylko z innym wykonawcą, opisywaliśmy przy okazji projektu, w którym 620 mieszkań we Wrocławiu powstało bez ani jednego lokalu na sprzedaż.
Zobacz również:
 RYNEK NIERUCHOMOŚCI · 20.09.2026Dolne Miasto się zmienia. 26 mln zł na Plac Wałowy i nowe mieszkania w dawnej zajezdni
Ile tych mieszkań jest w Polsce
Skala rynku najmu instytucjonalnego wciąż bywa mylona z jego widocznością. Według raportu CBRE na koniec 2025 roku w największych polskich miastach działało ponad 28,5 tysiąca lokali w tej formule. W samym 2025 roku oddano rekordowe 5 821 mieszkań, a w ciągu pięciu lat na rynek weszło blisko 24,7 tysiąca lokali, czyli około 87 procent całej dostępnej dziś podaży. To rynek bardzo młody, który praktycznie w całości powstał w ostatnich latach.
Rozkład geograficzny jest silnie skoncentrowany. Na koniec 2025 roku najwięcej zasobów przypadało na Warszawę, około 32 procent, dalej na Kraków z 19 procentami i Wrocław z 16 procentami. Reszta kraju dzieli między siebie mniej niż jedną trzecią rynku. Prognozy mówią o kolejnych około 5 tysiącach lokali ukończonych w 2026 roku i pipeline rzędu 15 tysięcy mieszkań w budowie i w przygotowaniu.
Osobna liczba, która dobrze pokazuje kondycję tego segmentu, to pustostany. Średnio około 3,5 procent, czyli poziom, przy którym budynek jest praktycznie cały czas zajęty. Na rynku najmu prywatnego, rozproszonego między dziesiątki tysięcy właścicieli, takiej stabilności się nie mierzy, bo nikt nie prowadzi zbiorczej statystyki. Więcej o tym, jak wygląda cały rynek najmu, pisaliśmy przy okazji danych pokazujących, że siedem miast zgarnia 70 procent ofert najmu w Polsce.
Dlaczego kapitał wybiera teraz właśnie mieszkania
Kilka dni przed podpisaniem warszawskiej umowy, podczas Property Forum 2026, Maciej Dyjas z Griffin Capital Partners odpowiadał na pytanie, który sektor nieruchomości wybrałby, gdyby musiał ograniczyć się do jednego. Wskazał mieszkania na wynajem. Jego argumentacja nie odwoływała się do koniunktury, a do struktury rynku: mieszkań w Polsce wciąż jest za mało, relatywnie niewiele osób wynajmuje zamiast kupować, a jest grupa ludzi na początku kariery, którzy nie chcą albo nie mogą jeszcze kupić własnego mieszkania.
To rozumowanie warto rozłożyć na części, bo tłumaczy, skąd bierze się przekonanie inwestorów. Polska ma jeden z najwyższych w Europie udziałów mieszkań własnościowych, więc rynek najmu jest z definicji mały. Jeśli ten udział będzie się choćby powoli obniżał, popyt na profesjonalny najem rośnie niezależnie od tego, co robią ceny mieszkań czy stopy procentowe. Do tego dochodzi argument, który dla funduszu jest najważniejszy: umowa najmu indeksowana inflacją daje przepływ pieniężny bardziej przewidywalny niż czynsz z biura czy galerii handlowej.
Warto jednak zachować proporcje. Cały polski rynek PRS, nawet po doliczeniu projektów w budowie, to wciąż mniej lokali niż przeciętna roczna sprzedaż deweloperów w siedmiu największych miastach. To rynek, który rośnie szybko, ale wychodzi z bardzo niskiej bazy, co dobrze widać w naszym wcześniejszym zestawieniu pokazującym, jak najem instytucjonalny w Polsce bije rekordy i zmierza w stronę kilkudziesięciu tysięcy mieszkań.
Co to zmienia dla kupującego i dla najemcy
Pierwszy skutek widać na rynku gruntów. Fundusz, który planuje trzymać budynek dwadzieścia lat, liczy opłacalność inaczej niż deweloper sprzedający mieszkania w ciągu trzech lat. W przetargach o dobrze skomunikowane działki w dużych miastach pojawia się więc kupujący o innej matematyce, a to podnosi ceny ziemi dla wszystkich. Koszt gruntu jest jednym ze składników ceny nowego mieszkania, więc efekt dociera ostatecznie także do klienta indywidualnego.
Drugi skutek dotyczy podaży. Każde 515 mieszkań zbudowanych dla funduszu to 515 mieszkań, które nie weszły do oferty sprzedażowej. Dla porównania warszawska oferta nowych mieszkań na koniec pierwszego półrocza 2026 roku liczyła około 15,1 tysiąca lokali, więc jeden kontrakt to niewiele ponad trzy procent tej liczby. Skala jednego projektu jest zatem symboliczna, ale jeśli takich projektów jest kilkanaście rocznie, różnica przestaje być statystycznym szumem.
Trzeci skutek jest korzystny dla najemców i najczęściej pomijany. Mieszkanie w budynku PRS ma cechy, których na rynku prywatnym trudno oczekiwać: umowę z firmą, a nie z osobą prywatną, przewidywalne zasady przedłużenia, jednolity standard, obsługę techniczną i brak ryzyka, że właściciel za rok postanowi sprzedać lokal. Płaci się za to zwykle czynszem wyższym niż w porównywalnym mieszkaniu od osoby prywatnej, choć różnica bywa mniejsza, niż sugeruje sam standard budynku.
Na co uważać, czytając doniesienia o kontraktach PRS
- Wartość kontraktu to nie wartość inwestycji. 174,9 mln zł jest wynagrodzeniem wykonawcy netto, bez gruntu, finansowania i marży inwestora.
- Liczba lokali to nie liczba mieszkań. W komunikatach spółek pojawia się pojęcie lokali, które może obejmować także powierzchnie usługowe w parterach.
- Termin oznacza najpóźniejszą datę. Zapis o zakończeniu do 2 października 2029 roku to zobowiązanie umowne, a nie planowana data oddania do użytkowania.
- Zasoby PRS liczy się różnie. Część raportów obejmuje wyłącznie ukończone budynki, część dolicza projekty w budowie, dlatego liczby w różnych źródłach się rozjeżdżają.
- Niskie pustostany nie oznaczają taniego najmu. Zajętość na poziomie 3,5 procent świadczy o popycie, a nie o dostępności cenowej oferty.
Najczęściej zadawane pytania
Powiązane artykuły:
- Najem instytucjonalny w Polsce bije rekordy. Rynek PRS pędzi ku 38 tysiącom mieszkań
- 620 mieszkań we Wrocławiu i ani jednego na sprzedaż. Tak działa mieszkanie w abonamencie
- Rekordowa transakcja na rynku najmu. Ponad 5,3 tys. mieszkań Resi4Rent zmieniło właściciela
- Siedem miast zgarnia 70 procent ofert najmu. W Sopocie podaż skoczyła o 93 procent
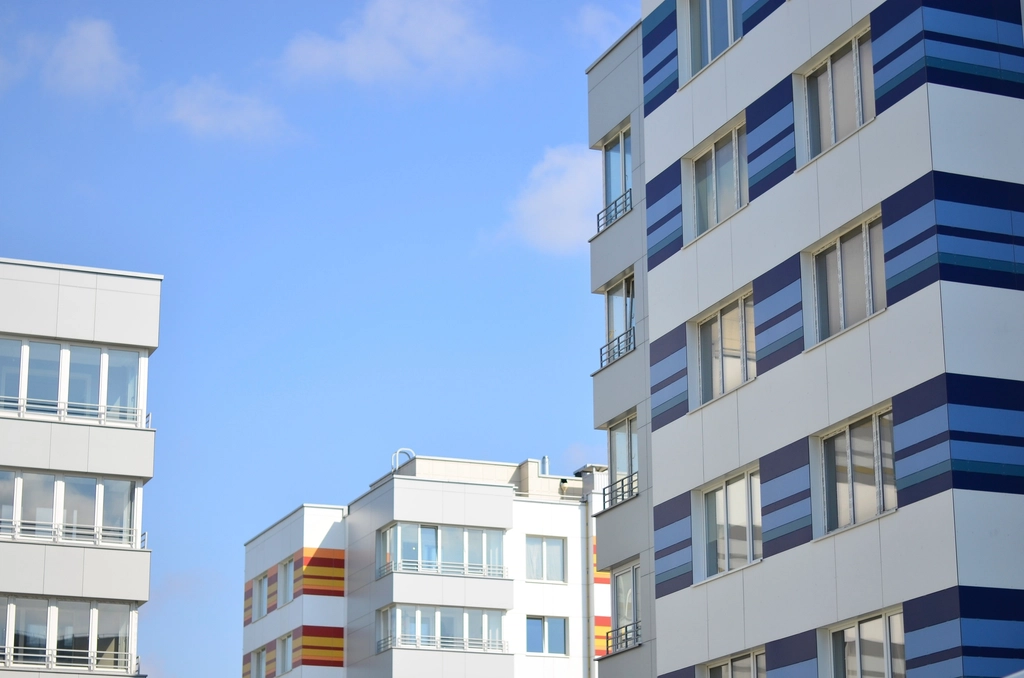
Artykuł ma charakter informacyjny i nie stanowi rekomendacji inwestycyjnej. Dane o warunkach umowy, liczbie lokali, wartości wynagrodzenia i terminie zakończenia budowy pochodzą z komunikatów spółki Murapol dotyczących umowy zawartej 29 września 2026 roku oraz umowy ramowej z 18 października 2024 roku. Kwota przypadająca na jeden lokal jest obliczeniem własnym i stanowi wynagrodzenie netto wykonawcy, a nie cenę mieszkania ani łączny koszt inwestycji. Dane o zasobach i pustostanach w sektorze najmu instytucjonalnego pochodzą z raportu CBRE podsumowującego 2025 rok, a udziały poszczególnych miast dotyczą stanu na koniec 2025 roku. Wypowiedź Macieja Dyjasa pochodzi z sesji Property Forum 2026. Zdjęcie ilustracyjne: Gizm07, Wikimedia Commons, licencja CC BY-SA 4.0.