Czytasz: Tylko 40 proc. mieszkań ma polisę, choć kosztuje średnio 388 zł rocznie. Gdzie płaci się najwięcej i jak nie dać się niedoubezpieczyć
- 01
Tylko 40 proc. mieszkań ma polisę, choć kosztuje średnio 388 zł rocznie. Gdzie płaci się najwięcej i jak nie dać się niedoubezpieczyć
Tylko 40 proc. mieszkań ma polisę, choć kosztuje średnio 388 zł rocznie. Gdzie płaci się najwięcej i jak nie dać się niedoubezpieczyć

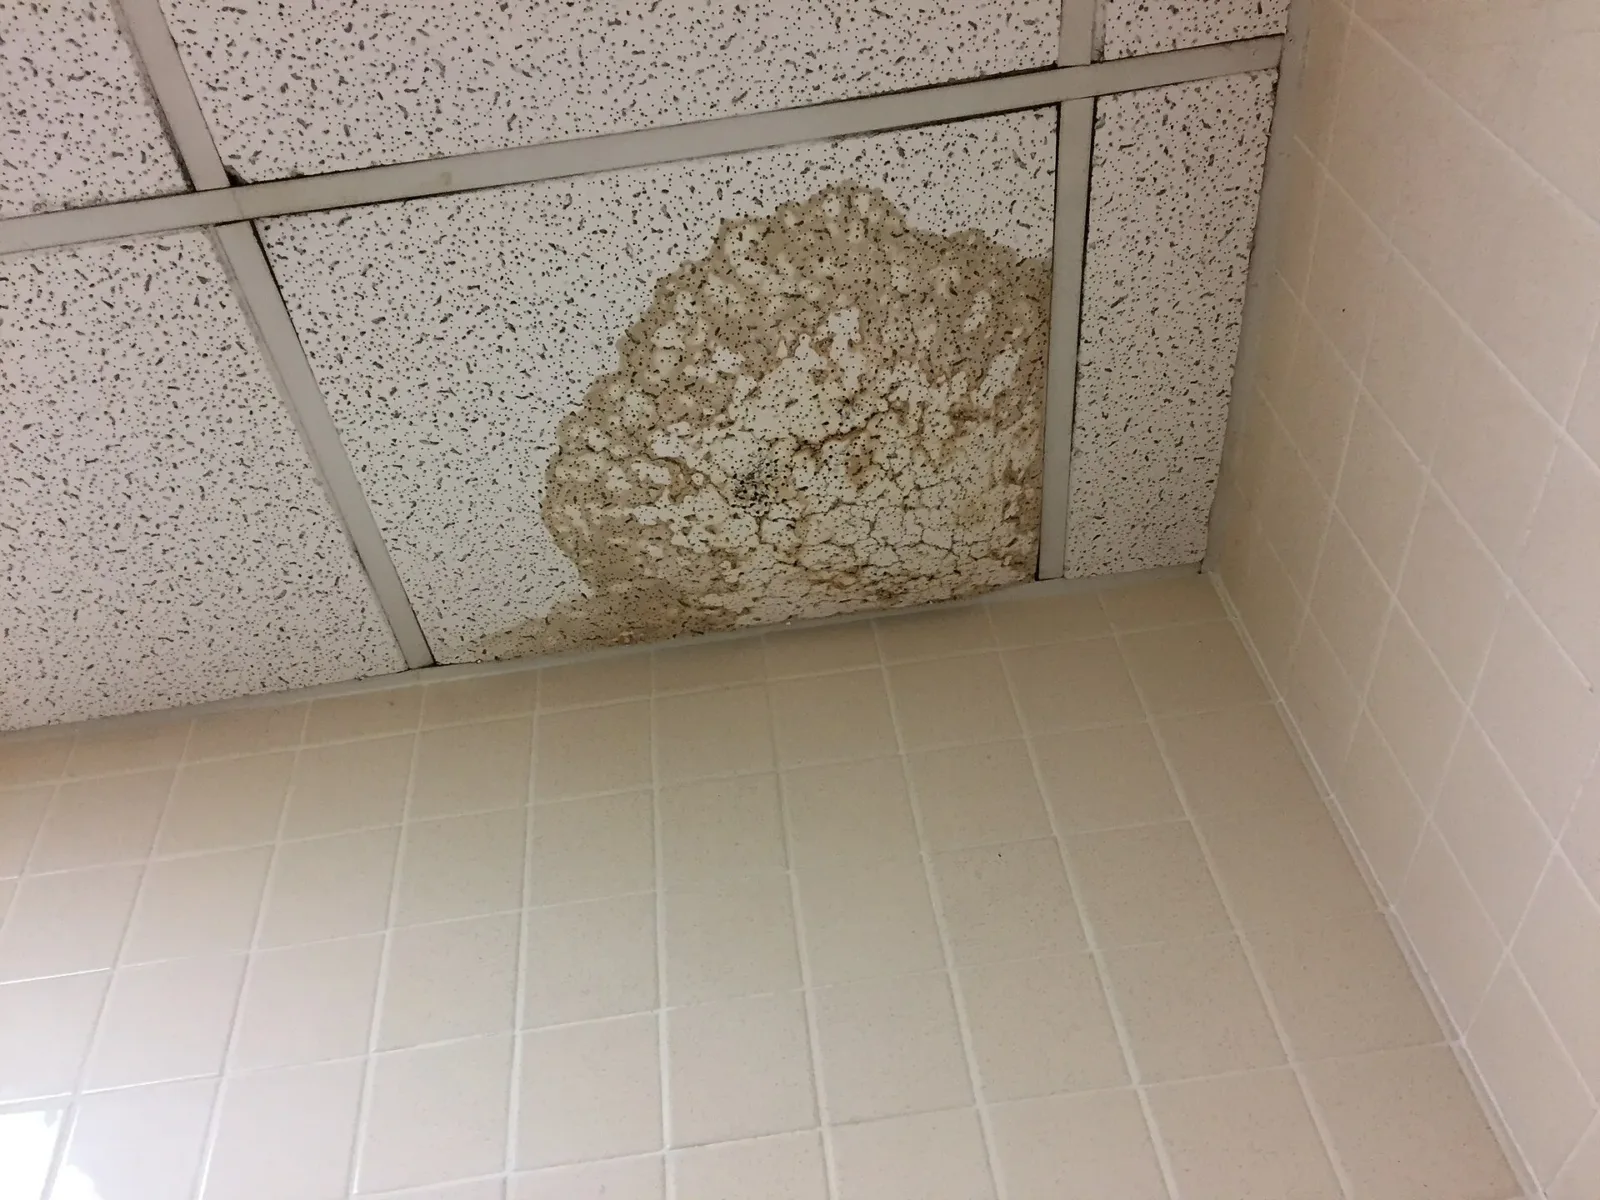
Ubezpieczenie mieszkania kosztuje w Polsce średnio 388 zł rocznie, czyli niewiele ponad 32 zł miesięcznie. Mimo to polisę ma tylko 40 proc. mieszkań. Według Polskiej Izby Ubezpieczeń domy i mieszkania bez żadnej ochrony są warte łącznie ponad 2 bln zł. Do tego dochodzi drugi, mniej widoczny problem: wiele polis ma zbyt niskie sumy ubezpieczenia, więc po pożarze czy zalaniu wypłata nie wystarczy na remont. Przed zimą, kiedy pękają rury i przeciekają dachy, warto sprawdzić, jak jest z naszą ochroną.
NAJWAŻNIEJSZE W SKRÓCIE
- Ubezpieczonych jest średnio 49 proc. nieruchomości mieszkalnych: 72 proc. domów i tylko 40 proc. mieszkań.
- Wartość nieubezpieczonych domów i mieszkań PIU szacuje na ponad 2 bln zł.
- Od stycznia do października 2026 roku średnia składka wyniosła 523 zł: 712 zł za dom i 388 zł za mieszkanie.
- Najdroższa wśród miast wojewódzkich jest Bydgoszcz (668 zł), najtańszy Olsztyn (348 zł).
- 45 proc. agentów ubezpieczeniowych uważa, że sumy ubezpieczenia domów i mieszkań są za niskie w stosunku do ich wartości.
Połowa nieruchomości bez ochrony
Dane Polskiej Izby Ubezpieczeń, które opisała „Rzeczpospolita”, pokazują wyraźny podział. Właściciele domów ubezpieczają się zdecydowanie częściej, bo dom jest w całości ich odpowiedzialnością, a przy kredycie bank i tak wymaga polisy. W blokach wielu właścicieli zakłada, że budynek ubezpiecza wspólnota lub spółdzielnia, więc oni sami nic nie muszą. To złudne poczucie bezpieczeństwa, bo polisa wspólnoty obejmuje części wspólne, a nie wnętrze twojego mieszkania, wyposażenie ani szkody, które wyrządzisz sąsiadom.
Polska Izba Ubezpieczeń, 2026
Jaki odsetek nieruchomości ma polisę
domów jednorodzinnych
wszystkich nieruchomości mieszkalnych
mieszkań
Szacunek luki ubezpieczeniowej PIU oparła na danych NBP. Wartość nieruchomości mieszkaniowych w Polsce na koniec 2022 roku bank centralny wycenił na około 6,5 bln zł. Przy założeniu, że ubezpieczone nieruchomości są średnio dwa razy droższe od nieubezpieczonych, a polisę ma mniej więcej połowa, bez ochrony zostaje majątek wart ponad 2 bln zł. Od tego czasu ceny mieszkań wyraźnie wzrosły, więc dziś ta kwota jest raczej wyższa.
Prezes PIU Adam Uszpolewicz mówi o problemie strukturalnym. Cała składka ubezpieczeniowa w Polsce odpowiada nieco ponad 2 proc. PKB, podczas gdy średnia europejska to 7,5 proc. To około jednej trzeciej europejskiego nasycenia, choć pod względem zamożności jesteśmy znacznie bliżej średniej unijnej.
Ile kosztuje ubezpieczenie mieszkania i domu w 2026 roku
Według danych multiagencji CUK Ubezpieczenia od początku roku do października średnia składka za ubezpieczenie nieruchomości wyniosła 523 zł, praktycznie tyle samo co rok wcześniej. Za dom płacono przeciętnie 712 zł, za mieszkanie 388 zł. Różnice regionalne są jednak duże.
| Średnia roczna składka | Najdrożej | Najtaniej |
|---|---|---|
| Mieszkanie (średnio 388 zł) | dolnośląskie 454 zł kujawsko-pomorskie 441 zł małopolskie 428 zł | lubelskie 306 zł podlaskie 310 zł podkarpackie 318 zł |
| Dom (średnio 712 zł) | dolnośląskie 862 zł opolskie 861 zł śląskie 842 zł | lubelskie 541 zł świętokrzyskie 606 zł warmińsko-mazurskie 612 zł |
| Wszystkie nieruchomości (średnio 523 zł) | opolskie 621 zł małopolskie 594 zł dolnośląskie 592 zł | podlaskie 430 zł warmińsko-mazurskie 432 zł |
Źródło: CUK Ubezpieczenia, średnie składki od stycznia do października 2026 roku. Największy wzrost w ciągu roku odnotowano w lubuskim, o 10 proc.
W miastach wojewódzkich rozpiętość jest jeszcze większa. Mieszkaniec Bydgoszczy płacił średnio niemal dwa razy więcej niż mieszkaniec Olsztyna.
Średnia składka za nieruchomość, styczeń do października 2026
Ile kosztuje polisa w miastach wojewódzkich
Skąd takie różnice? Eksperci CUK wskazują na statystyczną ocenę ryzyka: narażenie na wichury, powodzie i podtopienia, strukturę zabudowy i historię szkód w danym rejonie. Nie bez znaczenia jest też to, że w niektórych miastach klienci świadomie wybierają wyższe sumy i szerszy zakres ochrony, co podnosi średnią składkę. Wysokie stawki na Dolnym Śląsku i Opolszczyźnie pokrywają się z mapą powodzi z września 2024 roku.
Polisa jest, ale odszkodowanie nie wystarczy
Z raportu PIU „Świadomość ubezpieczeniowa Polaków 2026” wynika, że około 45 proc. agentów uważa sumy ubezpieczenia domów i mieszkań za zbyt niskie. Mechanizm jest prosty: ktoś ubezpieczył mieszkanie kilka lat temu na 300 tys. zł, polisa odnawia się automatycznie, a w tym czasie ceny mieszkań i koszty remontów poszły mocno w górę. Gdy przychodzi szkoda całkowita, ubezpieczyciel wypłaci najwyżej sumę z polisy, a przy niektórych warunkach może też proporcjonalnie obniżyć wypłatę przy szkodzie częściowej.
Doświadczenia po powodzi z 2024 roku pokazują, że gdy polisa jest dobrze dobrana, ubezpieczyciele płacą. Żywioł dotknął ponad 230 tys. osób, a według analizy UOKiK odmowy stanowiły od 1 do 4 proc. zgłoszeń, w zależności od firmy. Najczęstszymi powodami były zapisy ogólnych warunków umowy i karencja, czyli okres na początku umowy, w którym ochrona jeszcze nie działa. UOKiK wprost zaleca regularną aktualizację sumy ubezpieczenia, bo wartość nieruchomości w ostatnich latach znacząco wzrosła.
| Pojęcie z polisy | Co oznacza w praktyce |
|---|---|
| Mury i stałe elementy | Ściany, podłogi, tynki, zabudowy, drzwi, okna, instalacje. To zwykle wymaga bank przy kredycie. |
| Ruchomości domowe | Meble, sprzęt RTV i AGD, ubrania. Polisa bankowa często ich nie obejmuje. |
| OC w życiu prywatnym | Pokrywa szkody, które wyrządzisz innym, np. zalanie mieszkania sąsiada z dołu. W bloku to jedna z najważniejszych pozycji. |
| Wartość odtworzeniowa | Odszkodowanie pozwala odtworzyć mienie jako nowe, bez potrącenia za zużycie. |
| Wartość rzeczywista | Od kosztu odtworzenia odejmuje się zużycie, więc wypłata za starsze mienie jest niższa. |
| Wszystkie ryzyka | Ochrona od każdego zdarzenia, które nie jest wprost wyłączone w OWU. Zwykle szersza niż wariant od nazwanych ryzyk. |
| Karencja | Okres po zawarciu umowy, w którym część ryzyk, np. powódź, nie jest jeszcze objęta ochroną. |
Zobacz również:
 PORADNIKI · 08.10.2026Więcej Polaków dostaje nieruchomość w spadku, niż kupuje ją na kredyt
Jak sprawdzić swoją polisę przed zimą
Zima to czas typowych szkód: pękające rury, zalania przez zamarznięte instalacje, ciężar śniegu na dachach i przepięcia. O tym, jak przygotować instalacje, pisaliśmy w poradniku jak zabezpieczyć rury przed mrozem. Zanim do szkody dojdzie, warto poświęcić kwadrans na przejrzenie własnej umowy.
LISTA KONTROLNA DLA WŁAŚCICIELA MIESZKANIA
- Porównaj sumę ubezpieczenia murów z dzisiejszym kosztem odbudowy i wykończenia, a nie z ceną zakupu sprzed lat.
- Sprawdź, czy polisa obejmuje ruchomości i na jaką kwotę. Spisz najdroższy sprzęt i zrób zdjęcia.
- Upewnij się, że masz OC w życiu prywatnym z sumą, która pokryje zalanie mieszkania pod tobą.
- Zobacz, czy wypłata liczona jest według wartości odtworzeniowej, czy rzeczywistej.
- Sprawdź limity dla powodzi, przepięć i kradzieży z włamaniem. Często są niższe niż suma główna.
- Jeśli masz polisę bankową z cesją, wiedz, że w razie szkody pieniądze za mury może dostać bank. Ruchomości i OC ubezpiecz osobno.
GDY DOJDZIE DO SZKODY
Zatrzymaj wyciek lub odetnij prąd, zrób zdjęcia przed sprzątaniem, nie wyrzucaj zniszczonych rzeczy przed oględzinami i zgłoś szkodę jak najszybciej, w terminie z OWU. Szczegółową procedurę, razem z tym, co zgłosić wspólnocie, opisaliśmy w tekście zalanie mieszkania krok po kroku.
Najczęściej zadawane pytania
Ile kosztuje ubezpieczenie mieszkania w 2026 roku?
Według danych CUK Ubezpieczenia od stycznia do października 2026 roku średnia roczna składka za mieszkanie wyniosła 388 zł, a za dom 712 zł. Najmniej za mieszkanie płacono w lubelskim (306 zł), najwięcej w dolnośląskim (454 zł).
Ile mieszkań w Polsce jest ubezpieczonych?
Według Polskiej Izby Ubezpieczeń polisę ma 40 proc. mieszkań i 72 proc. domów jednorodzinnych. Łącznie ubezpieczonych jest średnio 49 proc. nieruchomości mieszkalnych.
Czy ubezpieczenie budynku przez wspólnotę obejmuje moje mieszkanie?
Zwykle nie w pełni. Polisa wspólnoty lub spółdzielni chroni przede wszystkim części wspólne budynku. Wnętrze lokalu, wyposażenie i odpowiedzialność za szkody wyrządzone sąsiadom wymagają własnego ubezpieczenia.
Co to jest niedoubezpieczenie?
To sytuacja, w której suma ubezpieczenia jest niższa niż rzeczywista wartość nieruchomości. Przy szkodzie całkowitej ubezpieczyciel wypłaci najwyżej sumę z polisy, a przy niektórych warunkach może też proporcjonalnie obniżyć wypłatę przy szkodzie częściowej. Według PIU problem dotyczy znacznej części polis.
Czy wystarczy polisa wymagana przez bank przy kredycie?
Najczęściej nie. Bank wymaga ubezpieczenia murów i stałych elementów od ognia i innych zdarzeń losowych, a prawa do odszkodowania są scedowane na bank. Taka polisa zwykle nie obejmuje ruchomości ani OC w życiu prywatnym.
Źródła
- PropertyNews.pl, Co drugi dom i mieszkanie bez polisy. Polacy nie doceniają zagrożenia
- Rzeczpospolita, Domy i mieszkania warte 2 bln zł bez ochrony. Polacy lekceważą zagrożenie
- Polska Izba Ubezpieczeń, raport „Świadomość ubezpieczeniowa Polaków 2026”
- UOKiK, analiza likwidacji szkód po powodzi z 2024 roku
Artykuł opublikowany 7 listopada 2026 roku. Średnie składki pochodzą z danych jednej multiagencji i nie są średnią dla całego rynku. Zakres ochrony zawsze określają ogólne warunki ubezpieczenia konkretnej polisy.