
Czytasz: Od 2015 roku mieszkania w Polsce podrożały o 105 procent. Unijna średnia to 62
-
01
Od 2015 roku mieszkania w Polsce podrożały o 105 procent. Unijna średnia to 62
Od 2015 roku mieszkania w Polsce podrożały o 105 procent. Unijna średnia to 62

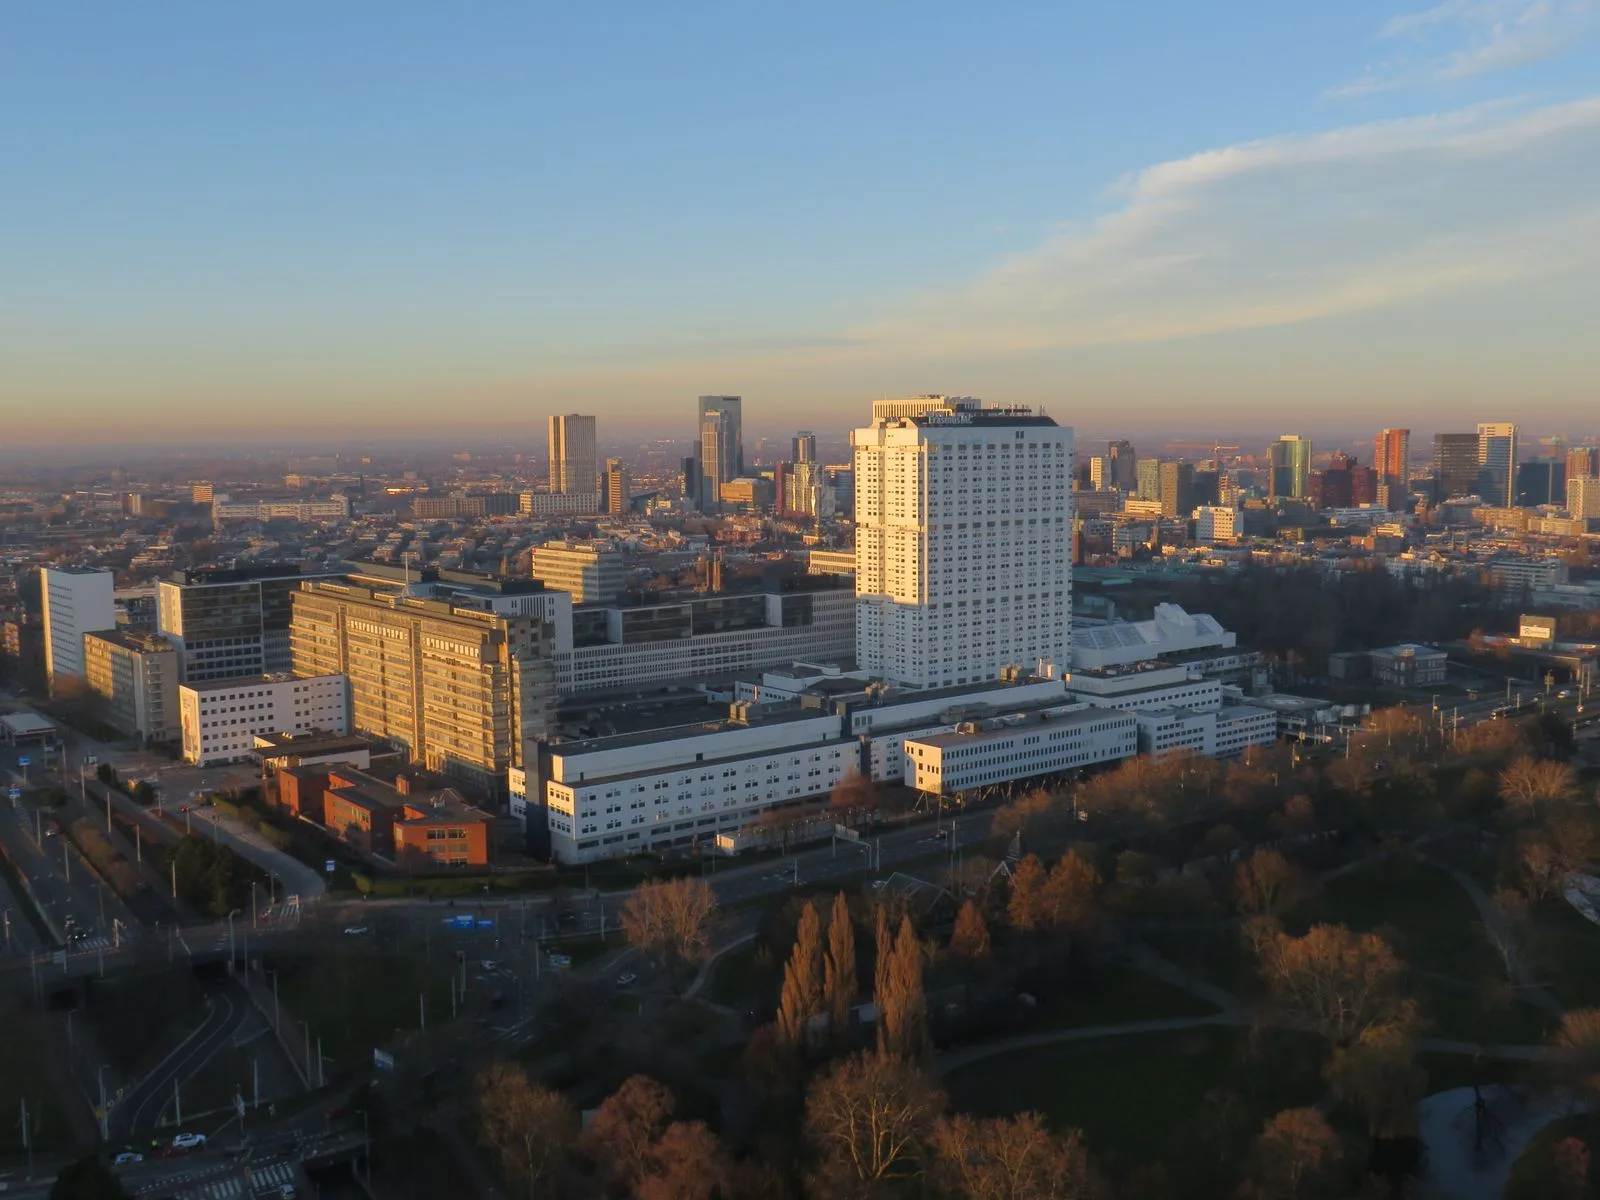
Kiedy patrzy się wyłącznie na ostatnie dwanaście miesięcy, Polska wygląda na rynek spokojny. Mieszkania zdrożały o 6 procent rok do roku, przy unijnej średniej 5,1 procent, co plasuje nas w środku stawki, daleko za Portugalią, Bułgarią czy Chorwacją. Obraz zmienia się radykalnie, gdy cofnąć się o dekadę. Licząc od 2015 roku indeks cen mieszkań w Polsce podwoił się z okładem, podczas gdy średnia dla całej Dwudziestki Siódemki urosła o niespełna dwie trzecie. To różnica, która tłumaczy więcej z polskiej debaty o mieszkaniach niż jakikolwiek pojedynczy kwartał.
Najważniejsze w skrócie
- W I kwartale 2026 roku ceny mieszkań w Unii wzrosły o 5,1 proc. rok do roku, w strefie euro o 4,7 proc.
- W Polsce wzrost wyniósł 6 proc. rok do roku i 2,3 proc. w ujęciu kwartalnym.
- Najmocniej drożało w Portugalii (17,8 proc.), Bułgarii (14,8 proc.), na Słowacji (14,4 proc.) i w Chorwacji (14,3 proc.).
- Jedynym krajem ze spadkiem cen rok do roku była Finlandia, gdzie mieszkania potaniały o 2 proc.
- Czynsze w Unii rosły wyraźnie wolniej od cen zakupu, bo o 3 proc. rok do roku.
- W dekadowej perspektywie polski indeks cen sięga 205 punktów wobec 100 w 2015 roku, przy unijnej średniej około 162.
Rok do roku Polska jest w środku stawki
Pierwszy kwartał 2026 roku nie przyniósł w Europie żadnego przełomu, ale potwierdził, że rynki mieszkaniowe w Unii rozjechały się między sobą bardziej niż kiedykolwiek w ostatnich latach. Różnica między Portugalią a Finlandią to blisko dwadzieścia punktów procentowych rocznej dynamiki, czyli dystans, jaki normalnie dzieli okresy boomu od okresów kryzysu w jednym kraju.
Polska z wynikiem 6 procent wypada powyżej średniej unijnej, ale poniżej całej grupy krajów Europy Środkowej i Wschodniej, z którymi zwykle jest porównywana. Czechy, Węgry, Słowacja, Litwa i Łotwa notowały w tym czasie dynamikę dwucyfrową. To istotna zmiana wobec lat 2021 i 2022, gdy to właśnie Polska należała do rynków najszybciej drożejących w Unii.
Dekada, w której Polska oderwała się od Europy
Perspektywa jednego kwartału jest jednak myląca, bo zaciera to, co wydarzyło się przez ostatnie dziesięć lat. Eurostat liczy indeks cen mieszkań przyjmując rok 2015 za punkt odniesienia równy stu punktom. Polski indeks sięga dziś około 205 punktów. Średnia dla Unii to mniej więcej 162.
W przełożeniu na język potoczny oznacza to, że przeciętne mieszkanie w Polsce kosztuje dziś nominalnie ponad dwa razy więcej niż jedenaście lat temu, podczas gdy w przeciętnym kraju Unii podrożało o niespełna dwie trzecie. Część tej różnicy tłumaczy wyższa inflacja i szybszy wzrost wynagrodzeń w Polsce, bo porównujemy wartości nominalne. Reszta to efekt kilku lat, w których popyt napędzany tanim kredytem i programami dopłat spotkał się z podażą, która nie nadążała.
Ta dekadowa przewaga ma swoje konsekwencje, dobrze widoczne w codziennych decyzjach. Mieszkania w polskich kurortach potrafią dziś kosztować tyle co w uznanych destynacjach południa Europy, o czym pisaliśmy porównując ceny metra w Sopocie i w hiszpańskiej Marbelli. Coraz częściej okazuje się też, że zakup nieruchomości w kraju, który jeszcze dekadę temu wydawał się drogi, bywa dziś porównywalny z inwestycją w dużym polskim mieście, co pokazuje przykład rynku chorwackiego, który w ostatnim roku drożał u siebie o 14,3 procent.
Czynsze rosną, ale wolniej niż ceny zakupu
Druga część statystyki Eurostatu, zwykle pomijana, dotyczy najmu. W tym samym okresie czynsze w Unii wzrosły o 3 procent rok do roku, czyli o dwa punkty procentowe mniej niż ceny mieszkań. Podwyżki objęły wszystkie trzydzieści analizowanych krajów, łącznie z Norwegią, Islandią i Szwajcarią, choć w Finlandii i Słowenii były symboliczne i wyniosły po 0,1 procent.
Ta rozbieżność jest istotna, bo opisuje coś więcej niż różnicę w dynamice. Jeśli ceny zakupu rosną trwale szybciej niż stawki najmu, rentowność wynajmu spada, a relacja między ratą kredytu a czynszem przesuwa się na niekorzyść kupującego na kredyt. W praktyce oznacza to, że w kolejnych latach coraz więcej gospodarstw domowych będzie wynajmować nie z wyboru, tylko z konieczności, bo bariera wejścia na własność rośnie szybciej niż koszt alternatywy.
Zobacz również:
 RYNEK NIERUCHOMOŚCI · 14.09.2026Cena z ogłoszenia to nie cena z aktu. W Gdańsku różnica sięga 17 procent
Finlandia i Francja jako europejskie wyjątki
Na tle Europy, gdzie mieszkania drożały niemal wszędzie, dwa kraje idą własną drogą. W ujęciu kwartalnym ceny spadły wyłącznie we Francji, o 0,5 procent, i w Finlandii, o 1,8 procent. Rok do roku Finlandia była jedynym rynkiem na minusie, ze spadkiem o 2 procent, a Francja zanotowała najsłabszy wzrost w całej Unii, zaledwie 0,1 procent.
| Kraj | Zmiana rok do roku | Zmiana kwartalna | Dystans do szczytu z 2022 roku |
|---|---|---|---|
| Finlandia | spadek o 2 proc. | spadek o 1,8 proc. | około 14,3 proc. poniżej |
| Francja | wzrost o 0,1 proc. | spadek o 0,5 proc. | około 5,8 proc. poniżej |
| Polska | wzrost o 6 proc. | wzrost o 2,3 proc. | na historycznych maksimach |
Dane Eurostatu za I kwartał 2026 roku. Zmiany kwartalne odnoszą się do IV kwartału 2025 roku. Wartości nominalne, nieskorygowane o inflację.
Warto zwrócić uwagę, jak głęboka jest fińska korekta. Poziom cen w pierwszym kwartale 2026 roku pozostawał tam o ponad czternaście procent niżej niż w szczycie z 2022 roku, we Francji o niespełna sześć procent. To przypomnienie, że rynki mieszkaniowe w Europie potrafią przechodzić wieloletnie spadki, a scenariusz nieprzerwanego wzrostu, do którego przyzwyczaił nas polski rynek, nie jest regułą.
Co z tego wynika dla polskiego kupującego
Pierwszy wniosek jest ostrożnie uspokajający. Polska nie znajduje się dziś w fazie gwałtownego drożenia. Sześć procent rocznie przy inflacji w okolicach trzech i przy wyraźnie rosnących wynagrodzeniach oznacza wzrost realny, ale umiarkowany, zwłaszcza w zestawieniu z tym, co dzieje się w Portugalii czy Bułgarii.
Drugi wniosek jest mniej wygodny. Dekada, w której polskie ceny podwoiły się przy unijnej średniej na poziomie sześćdziesięciu kilku procent, przesunęła punkt wyjścia dla każdego, kto dopiero wchodzi na rynek. Nawet spokojne lata nie cofną tej zmiany, bo w statystykach mieszkaniowych korekty rzędu kilku procent rocznie nie odrabiają skoków rzędu kilkudziesięciu.
Trzeci dotyczy tego, jak czytać dane. Wskaźniki Eurostatu opisują średnie krajowe i nie mówią nic o pojedynczym mieszkaniu w konkretnym mieście. Do wyceny konkretnej nieruchomości potrzebne są dane transakcyjne, a nie ofertowe, o czym piszemy szerzej w tekście o różnicy między ceną z ogłoszenia a ceną z aktu notarialnego.
Najczęściej zadawane pytania
Powiązane artykuły:
- Metr w Sopocie kosztuje tyle co w Marbelli. Hiszpania przestała być droższa
- Cena z ogłoszenia to nie cena z aktu. W Gdańsku różnica sięga 17 procent
- Wkład własny rośnie szybciej niż pensje. W Warszawie na start trzeba 16 wypłat
- Mieszkanie z drugiej ręki w Warszawie przebiło 18 tysięcy za metr. Kraków tuż za nim
Artykuł ma charakter informacyjny i nie stanowi porady inwestycyjnej. Dane pochodzą z publikacji Eurostatu dotyczących indeksu cen mieszkań oraz indeksu czynszów za I kwartał 2026 roku i opisują wartości nominalne, nieskorygowane o inflację. Indeksy przedstawiają średnie krajowe i nie odnoszą się do cen w poszczególnych miastach ani do wartości konkretnych nieruchomości. Wartości indeksów podano w zaokrągleniu. Zdjęcie ma charakter ilustracyjny. Fot. Pexels.