
Czytasz: Zalanie mieszkania: jak zgłosić szkodę do ubezpieczyciela i wspólnoty krok po kroku. Wzór zgłoszenia i jakie zdjęcia zrobić
-
01
Zalanie mieszkania: jak zgłosić szkodę do ubezpieczyciela i wspólnoty krok po kroku. Wzór zgłoszenia i jakie zdjęcia zrobić
Zalanie mieszkania: jak zgłosić szkodę do ubezpieczyciela i wspólnoty krok po kroku. Wzór zgłoszenia i jakie zdjęcia zrobić

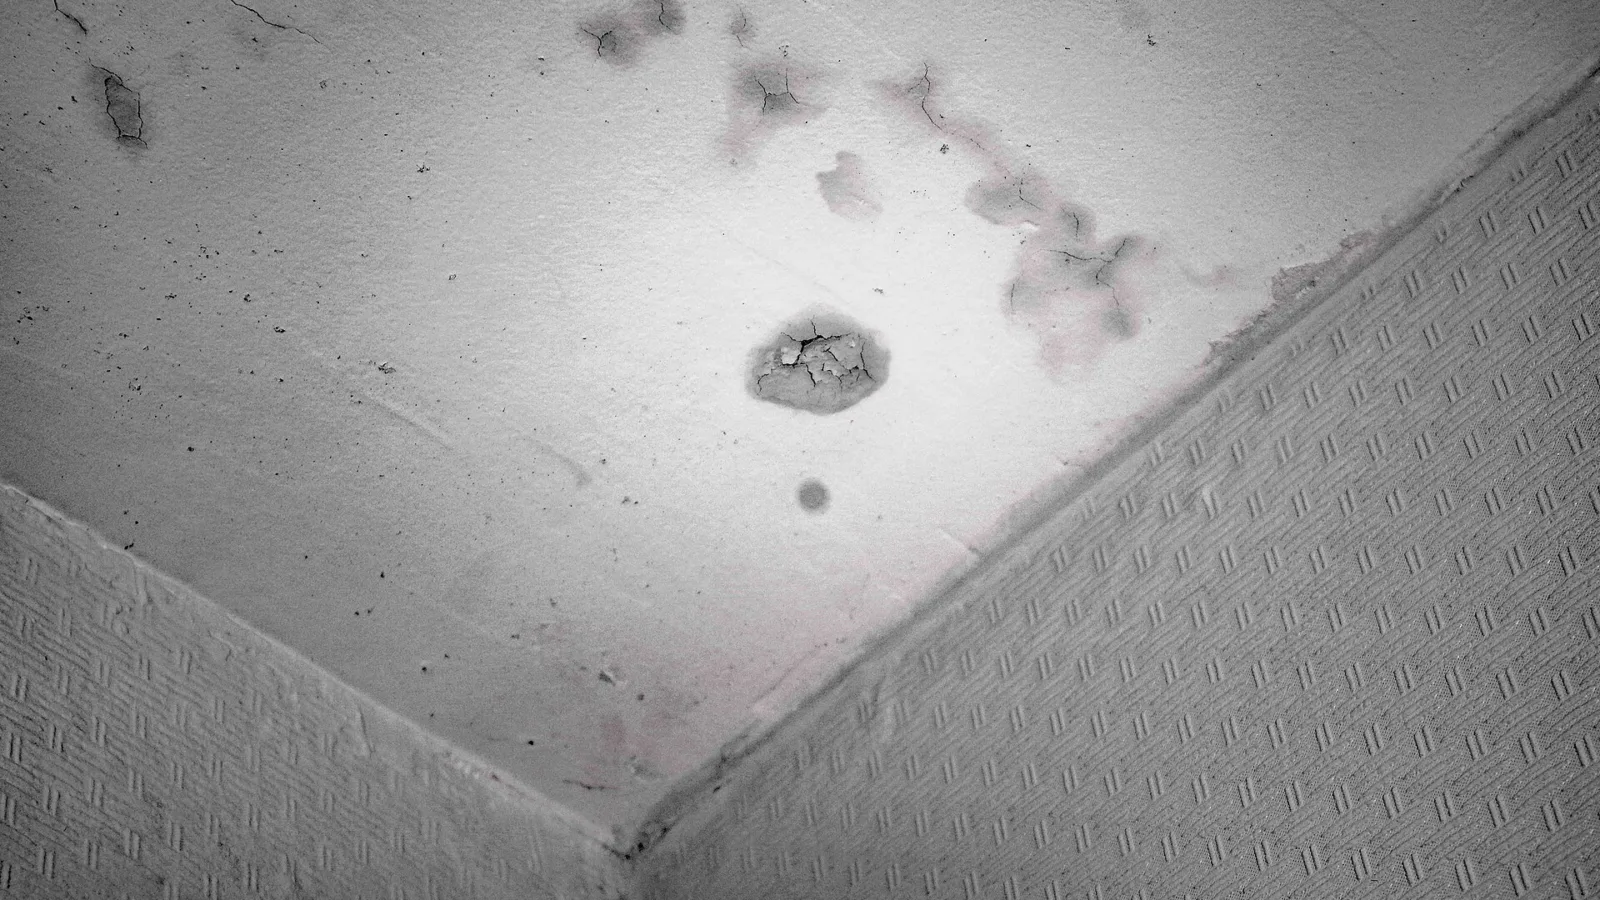
Zalanie mieszkania to jedna z najczęstszych szkód w polskich blokach i jedna z najgorzej zgłaszanych. Większość poszkodowanych najpierw sprząta, potem dzwoni do sąsiada, a do ubezpieczyciela odzywa się po tygodniu, kiedy zaciek już wysechł, a dowody zniknęły w worku na śmieci. Efekt to zaniżone odszkodowanie albo odmowa. Ten poradnik prowadzi krok po kroku przez pierwsze godziny po zalaniu, dokumentację zdjęciową, protokół z administracją i zgłoszenie szkody do ubezpieczyciela, z gotowym wzorem zgłoszenia i terminami, których nie wolno przegapić.
NAJWAŻNIEJSZE W SKRÓCIE
- Najpierw zakręć wodę (zawór w mieszkaniu albo na pionie) i wyłącz prąd w zalanym pomieszczeniu. Dopiero potem dzwoń.
- Sfotografuj wszystko PRZED sprzątaniem: sufit, ściany, podłogę, zniszczone rzeczy, źródło wycieku u sąsiada, jeśli Cię wpuści.
- Zgłoś zalanie administracji tego samego dnia i poproś o protokół szkody. To najważniejszy dokument w całej sprawie.
- Ubezpieczyciela powiadom w terminie z OWU, zwykle od 3 do 7 dni. Spóźnienie może obniżyć odszkodowanie (art. 818 KC).
- Za zalanie z mieszkania wyżej sąsiad odpowiada tylko z winy (uchwała SN III CZP 63/12), więc dokumentuj przyczynę, nie tylko skutki.
Pierwsze 30 minut po zalaniu: co robić w jakiej kolejności
Woda w mieszkaniu wywołuje panikę, a panika kosztuje. Kolejność działań ma znaczenie, bo część z nich decyduje o bezpieczeństwie, a część o tym, ile pieniędzy odzyskasz. Poniższa oś czasu zakłada najczęstszy scenariusz: kapie z sufitu albo po ścianie, źródło jest u sąsiada z góry albo w pionie.
Kto odpowiada za zalanie: sąsiad, wspólnota, Ty czy deweloper
Od odpowiedzi na to pytanie zależy, z czyjej polisy popłyną pieniądze i kto ma udowodnić winę. Wbrew obiegowej opinii sąsiad z góry nie odpowiada automatycznie za każde zalanie. Sąd Najwyższy w uchwale składu siedmiu sędziów z 19 lutego 2013 r. (sygn. III CZP 63/12) przesądził, że art. 433 Kodeksu cywilnego, przewidujący odpowiedzialność na zasadzie ryzyka za wylanie z pomieszczenia, nie ma zastosowania do zalania lokalu położonego niżej. Sąsiad odpowiada na zasadach ogólnych, czyli z winy (art. 415 KC). W praktyce oznacza to, że musisz wykazać, że zaniedbał instalację, zostawił odkręcony kran, nie naprawił cieknącej pralki albo zignorował wcześniejsze sygnały.
| Źródło zalania | Kto zwykle odpowiada | Z jakiej polisy |
|---|---|---|
| Pralka, zmywarka, wężyk, kran, wanna u sąsiada | Sąsiad, jeśli zaniedbał sprzęt lub instalację (art. 415 KC) | OC w życiu prywatnym sąsiada; jeśli nie ma, Twoje ubezpieczenie mieszkania z regresem |
| Pęknięty pion wodny lub kanalizacyjny do zaworu odcinającego | Wspólnota lub spółdzielnia (część wspólna budynku) | OC wspólnoty lub spółdzielni |
| Nieszczelny dach, obróbki, elewacja, balkon nad Tobą (płyta) | Wspólnota lub spółdzielnia, przy nowym budynku także deweloper z rękojmi | OC wspólnoty; rękojmia 5 lat od wydania lokalu (art. 568 KC) |
| Twoja własna instalacja za zaworem, Twoje AGD | Ty, w tym za szkody u sąsiadów pod Tobą | Twoje ubezpieczenie mieszkania (mury i ruchomości) plus Twoje OC w życiu prywatnym za sąsiadów |
| Awaria bez niczyjej winy (np. ukryta wada rury w ścianie sąsiada) | Nikt na zasadzie winy; koszty pokrywa własna polisa | Twoje ubezpieczenie mieszkania, bez regresu |
Granica między instalacją wspólną a prywatną to zwykle zawór odcinający na pionie lub trójnik. Sprawdź w regulaminie wspólnoty lub statucie spółdzielni, bo dokumenty bywają różne. Więcej o odpowiedzialności za balkon w artykule kto odpowiada za przeciekający balkon.
Dokumentacja zdjęciowa: jak fotografować szkodę, żeby rzeczoznawca nie miał wątpliwości
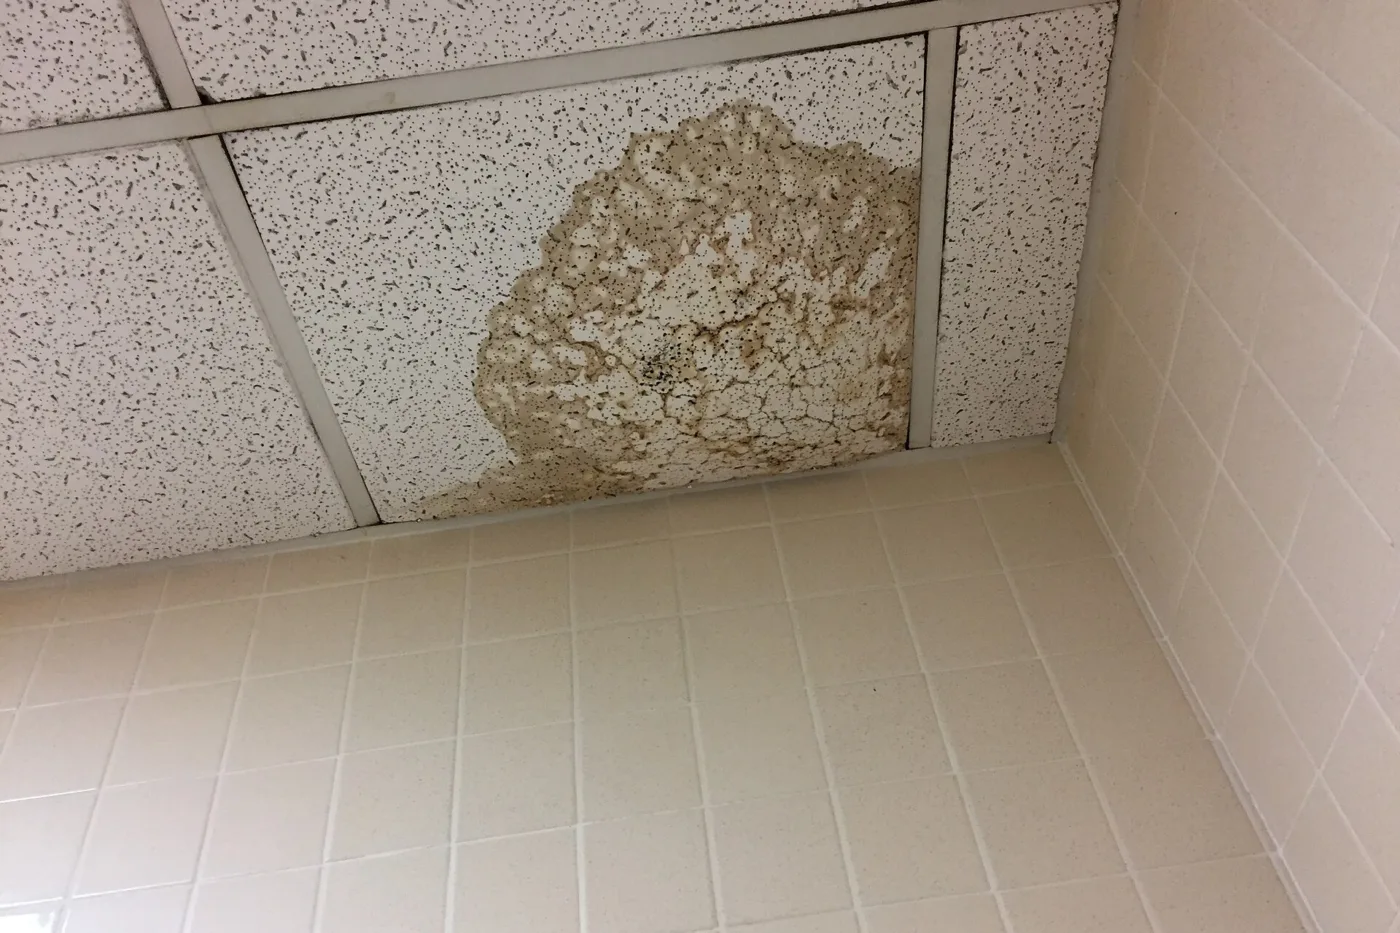
Zdjęcia to Twój najważniejszy dowód, ważniejszy niż zeznania i często ważniejszy niż protokół, bo protokół powstaje z opóźnieniem, a zdjęcie ma datę i godzinę w metadanych. Rzeczoznawca ubezpieczyciela przyjeżdża zwykle po kilku dniach, gdy woda już wsiąkła, a Ty zdążyłeś posprzątać. To, co zobaczy, to Twoje fotografie.
- Najpierw ogólne, potem zbliżenia. Każde pomieszczenie sfotografuj od drzwi tak, żeby było widać cały pokój i skąd leci woda. Potem zbliżenia każdego zacieku, każdej plamy, każdego uszkodzonego mebla.
- Z przedmiotem odniesienia. Przy zacieku połóż miarkę, kartkę A4 albo telefon. Rzeczoznawca musi ocenić powierzchnię, a na zdjęciu bez skali 20 cm i 2 m wyglądają tak samo.
- Nagraj film. Krótkie nagranie, na którym woda kapie albo płynie po ścianie, jest nie do podważenia. Powiedz do kamery datę, godzinę i adres.
- Sfotografuj źródło. Jeśli sąsiad Cię wpuści, zrób zdjęcie pękniętego wężyka, mokrej podłogi pod pralką, odkręconego kranu. To dowód winy, bez którego OC sąsiada może odmówić.
- Zniszczone rzeczy z bliska i z tabliczką znamionową. Telewizor, laptop, meble: zdjęcie całości, zdjęcie uszkodzenia, zdjęcie modelu i numeru seryjnego. Dołącz paragony lub faktury, jeśli masz.
- Nie wyrzucaj niczego przed oględzinami. Zniszczone panele, tapetę, dywan zbierz w jedno miejsce (piwnica, balkon) i sfotografuj. Ubezpieczyciel może chcieć je zobaczyć.
- Dokumentuj postęp. Zaciek rośnie przez 2 do 3 dni po zalaniu. Rób zdjęcia codziennie z tego samego miejsca, aż ściana przestanie ciemnieć.
Format zdjęć: dlaczego formularz ubezpieczyciela nie przyjmuje plików z iPhone’a
Tu wykłada się zaskakująco wielu poszkodowanych. Formularze zgłoszenia szkody online u ubezpieczycieli i w portalach zarządców przyjmują z reguły pliki JPG, PNG i PDF, z limitem rozmiaru pojedynczego załącznika. iPhone od iOS 11 zapisuje zdjęcia domyślnie w formacie HEIC, którego wiele formularzy nie rozpoznaje: plik nie pojawia się na liście do wyboru, wgrywa się jako pusta ikona albo wraca z komunikatem o nieobsługiwanym formacie. Podobny problem ma likwidator, który otworzy Twojego maila na komputerze z Windowsem bez zainstalowanego kodeka. Przed wysyłką przekonwertuj zdjęcia na JPG, najprościej w przeglądarce, na przykład przez darmowy konwerter HEIC na JPG, który zachowuje pełną rozdzielczość i metadane z datą wykonania zdjęcia (te metadane są w sprawie o zalanie na wagę złota). Na przyszłość możesz też przełączyć aparat w iPhonie: Ustawienia, Aparat, Formaty, „Najbardziej zgodne”. Zdjęcia z Androida są zwykle od razu w JPG, ale rozmiar pliku bywa za duży, więc przy odmowie wgrania zmniejsz dłuższy bok do około 2000 pikseli.
Protokół szkody z administracją: co musi zawierać
Protokół zalania sporządzony z administratorem lub zarządcą to dokument, którego ubezpieczyciel zażąda w pierwszej kolejności. Bez niego likwidator opiera się wyłącznie na Twoim oświadczeniu i zdjęciach, a przy sporze o przyczynę (sąsiad kontra pion) sprawa staje w miejscu. Administracja ma obowiązek przyjąć zgłoszenie i przyjechać na oględziny, w większości wspólnot w ciągu 1 do 2 dni roboczych. Jeśli przyczyna jest sporna, zarządca może zwołać komisję i ustalić ją komisyjnie, z udziałem obu stron.
WSKAZÓWKA
Jeśli administracja zwleka albo odmawia przyjazdu, spisz protokół sam, w obecności sąsiada lub innego świadka, dołącz zdjęcia i wyślij go zarządcy mailem tego samego dnia z prośbą o potwierdzenie odbioru. Data wysyłki maila zastępuje wtedy datę oględzin. Zgłoszenie do administracji w ciągu 24 godzin od zalania jest standardem, którego oczekują ubezpieczyciele.
Zgłoszenie szkody do ubezpieczyciela krok po kroku
Zgłoszenie możesz złożyć telefonicznie, przez formularz online, w aplikacji ubezpieczyciela albo u agenta. Wszystkie formy są równoważne, ale formularz online ma tę zaletę, że od razu załączasz zdjęcia i dostajesz numer szkody na maila. Terminy zgłoszenia określają Ogólne Warunki Ubezpieczenia (OWU) Twojej polisy, nie Kodeks cywilny, i różnią się między towarzystwami.
| Etap | Termin | Podstawa |
|---|---|---|
| Zgłoszenie szkody do ubezpieczyciela | Zwykle od 3 do 7 dni od zdarzenia lub od dowiedzenia się o nim (PZU: 3 do 7 dni, Warta i Generali: 7 dni, Link4: 3 do 5 dni) | OWU polisy; przy spóźnieniu z winy umyślnej lub rażącego niedbalstwa ubezpieczyciel może zmniejszyć świadczenie, jeśli spóźnienie zwiększyło szkodę (art. 818 § 3 KC) |
| Oględziny rzeczoznawcy | Zwykle do 7 dni od zgłoszenia | Praktyka rynkowa, w niektórych OWU zapisana wprost |
| Wypłata odszkodowania | 30 dni od zawiadomienia o szkodzie; część sporna do 14 dni od wyjaśnienia okoliczności, część bezsporna w 30 dni | Art. 817 KC |
| Reklamacja decyzji | Odpowiedź ubezpieczyciela w 30 dni od otrzymania reklamacji (w skomplikowanych sprawach do 60 dni) | Ustawa o rozpatrywaniu reklamacji przez podmioty rynku finansowego i o Rzeczniku Finansowym |
| Przedawnienie roszczeń z polisy | 3 lata | Art. 819 § 1 KC |
Terminy poszczególnych ubezpieczycieli podane za zestawieniem rankomat.pl (wrzesień 2026). Zawsze sprawdź własne OWU, bo warunki zmieniają się między wersjami produktu.
Do zgłoszenia przygotuj: numer polisy, adres i datę zdarzenia, opis okoliczności i przyczyny, listę uszkodzeń i zniszczonego mienia, dane sprawcy (sąsiada lub wspólnoty), dane świadków, protokół z administracji, zdjęcia oraz numer konta do wypłaty. Jeśli szkodę zgłaszasz z OC sąsiada, dołącz jego oświadczenie o przyjęciu odpowiedzialności albo protokół, w którym przyczyna wskazuje na jego lokal. Nie czekaj na komplet dokumentów: zgłoś szkodę w terminie, a brakujące załączniki doślij linkiem lub mailem z numerem szkody w temacie.
Zobacz również:
 PORADNIKI · 05.09.2026Ponad 7 tysięcy mieszkań stoi dziś zarezerwowanych. Co dokładnie podpisujesz przy rezerwacji
Wzór zgłoszenia szkody zalania (do formularza lub maila)
Poniższy tekst wystarczy skopiować, uzupełnić dane w nawiasach i wysłać. Ten sam opis wpisz w pole „opis zdarzenia” formularza online.
WZÓR ZGŁOSZENIA
[Miejscowość, data]
Zgłaszający: [imię i nazwisko], [adres lokalu], tel. [numer], mail: [adres]
Numer polisy: [numer], okres ubezpieczenia: [od] do [do]
Zgłaszam szkodę polegającą na zalaniu lokalu mieszkalnego nr [numer] przy ul. [ulica] w [miasto], do którego doszło w dniu [data] około godziny [godzina]. Woda przedostała się z lokalu nr [numer] położonego bezpośrednio nad moim mieszkaniem, którego właścicielem jest [imię i nazwisko sąsiada]. Przyczyną zalania było [np. pęknięcie wężyka doprowadzającego wodę do pralki], co potwierdza protokół sporządzony w dniu [data] przez administratora budynku, [nazwa zarządcy].
W wyniku zalania uszkodzeniu uległy: sufit i ściany w [pomieszczenie] na powierzchni około [X] m2 (zacieki, odspojenie gładzi i farby), podłoga z paneli w [pomieszczenie] na powierzchni około [X] m2 (spęcznienie), a także [lista mienia ruchomego z przybliżoną wartością]. Zdjęcia i nagranie wykonane w dniu zdarzenia załączam. Zniszczone elementy zabezpieczyłem do oględzin.
Proszę o rejestrację szkody, wyznaczenie terminu oględzin i wypłatę odszkodowania na rachunek nr [numer konta]. Sprawca zalania [posiada / nie posiada] polisy OC w życiu prywatnym [nazwa ubezpieczyciela, numer polisy].
Załączniki: protokół zalania, zdjęcia (JPG), nagranie, faktury za zniszczone mienie, oświadczenie sprawcy.
[podpis]
Zalałeś sąsiada? Co robić, gdy to Ty jesteś sprawcą
Sytuacja odwrotna zdarza się równie często: pęka wężyk pod Twoją umywalką, a woda ląduje u sąsiada piętro niżej. Najpierw zakręć wodę i natychmiast idź do sąsiada, zanim on przyjdzie do Ciebie. Nie kłóć się o winę na klatce schodowej, ale też nie podpisuj oświadczenia o przyjęciu odpowiedzialności, zanim nie ustalisz przyczyny. Jeśli pękł pion w ścianie, to nie Twoja szkoda, tylko wspólnoty.
Jeśli masz OC w życiu prywatnym (często jest dodatkiem do ubezpieczenia mieszkania za kilkadziesiąt złotych rocznie), zgłoś szkodę ze swojej polisy i przekaż sąsiadowi numer szkody oraz nazwę ubezpieczyciela. Likwidator sam skontaktuje się z poszkodowanym, wyceni szkodę i wypłaci mu odszkodowanie, a Ty nie wykładasz ani złotówki. Bez OC odpowiadasz z własnej kieszeni, a sąsiad może dochodzić kosztów remontu przed sądem. Jeśli sąsiad ma własne ubezpieczenie mieszkania i skorzysta z niego, jego ubezpieczyciel zwróci się do Ciebie z regresem, czyli żądaniem zwrotu wypłaconej kwoty (art. 828 KC). Sprawdź, czy Twoja polisa ma OC, w artykule o tym, ile kosztuje ubezpieczenie mieszkania opisujemy, co zwykle jest w pakiecie.
Ile dostaniesz i co zrobić, gdy ubezpieczyciel zaniża wycenę
Odszkodowanie ma pokryć koszt przywrócenia mieszkania do stanu sprzed zalania: skucie i położenie gładzi, malowanie, wymianę paneli, osuszanie, a przy ruchomościach wartość rzeczy według polisy (odtworzeniowa lub rzeczywista, czyli z potrąceniem zużycia). Najczęstsze powody zaniżeń to wycena tylko zacieku zamiast całej ściany (a maluje się całą, żeby nie było różnicy koloru), pominięcie osuszania i kosztów wywozu gruzu oraz zastosowanie stawek robocizny z cennika ubezpieczyciela, nie z rynku.
Gdy decyzja jest za niska, złóż reklamację z własnym kosztorysem: wystarczy wycena firmy remontowej albo kosztorys rzeczoznawcy (500 do 1500 zł, przy dużych szkodach do 2500 zł, koszt często zwracany w ramach odszkodowania). Ubezpieczyciel ma 30 dni na odpowiedź. Jeśli podtrzyma decyzję, masz Rzecznika Finansowego (bezpłatna interwencja i postępowanie polubowne) albo sąd. Przy szkodach do 20 tys. zł sprawa toczy się w postępowaniu uproszczonym, a opłata sądowa to kilkaset złotych. Więcej o kosztach napraw znajdziesz w artykule ile kosztuje remont łazienki.
Źródło: Kodeks cywilny, OWU ubezpieczycieli, zestawienie rankomat.pl. Stan na wrzesień 2026.
Najczęstsze pytania o zgłoszenie zalania mieszkania
Ile mam czasu na zgłoszenie zalania do ubezpieczyciela?
Tyle, ile przewiduje OWU Twojej polisy, zwykle od 3 do 7 dni od zdarzenia lub od momentu, gdy się o nim dowiedziałeś. Kodeks cywilny daje 3 lata na dochodzenie roszczeń (art. 819 KC), ale spóźnienie względem OWU z winy umyślnej lub rażącego niedbalstwa pozwala ubezpieczycielowi obniżyć odszkodowanie, jeśli zwłoka zwiększyła szkodę (art. 818 KC). Zgłaszaj tego samego lub następnego dnia.
Czy sąsiad z góry zawsze odpowiada za zalanie?
Nie. Zgodnie z uchwałą Sądu Najwyższego z 19 lutego 2013 r. (III CZP 63/12) sąsiad odpowiada na zasadzie winy (art. 415 KC), a nie ryzyka. Trzeba wykazać jego zaniedbanie, na przykład zużyty wężyk, odkręcony kran, ignorowany wyciek. Jeśli pękł pion wodny w ścianie, odpowiada wspólnota lub spółdzielnia, a nie sąsiad.
Kto spisuje protokół zalania?
Standardowo administrator lub zarządca budynku po oględzinach, w obecności poszkodowanego i, jeśli to możliwe, sprawcy. Gdy administracja nie może przyjechać, protokół możesz spisać sam ze świadkiem i wysłać go zarządcy mailem tego samego dnia. Przy dużych szkodach warto zamówić niezależnego rzeczoznawcę.
Jakie zdjęcia dołączyć do zgłoszenia szkody?
Ujęcia ogólne każdego pomieszczenia od drzwi, zbliżenia każdego zacieku z miarką lub kartką A4 dla skali, zdjęcia zniszczonych przedmiotów z tabliczką znamionową, zdjęcie źródła wycieku u sąsiada oraz krótki film z wodą w ruchu. Zdjęcia w formacie JPG lub PNG, bo formularze online zwykle nie przyjmują HEIC z iPhone’a.
Czy mogę posprzątać i zacząć remont przed oględzinami?
Możesz i powinieneś zabezpieczyć mieszkanie przed powiększaniem szkody (zebrać wodę, wyłączyć prąd, osuszyć), bo to Twój obowiązek z art. 826 KC. Nie usuwaj jednak zniszczonych elementów i nie zaczynaj remontu przed oględzinami rzeczoznawcy albo bez jego zgody na piśmie. Zdemontowane panele czy tapetę zachowaj do oględzin.
Co jeśli sąsiad nie ma OC, a zalał moje mieszkanie?
Zgłoś szkodę ze swojego ubezpieczenia mieszkania. Ubezpieczyciel wypłaci Ci odszkodowanie, a potem sam wystąpi do sąsiada z regresem. Jeśli nie masz własnej polisy, pozostaje wezwanie sąsiada do zapłaty, a w razie odmowy pozew cywilny z dowodami: protokołem, zdjęciami i kosztorysem.
Ile trwa wypłata odszkodowania za zalanie?
Ubezpieczyciel ma 30 dni od zgłoszenia na wypłatę (art. 817 KC). Jeśli w tym czasie nie da się wyjaśnić okoliczności, część bezsporną wypłaca w 30 dni, a resztę w ciągu 14 dni od wyjaśnienia sprawy. W praktyce proste szkody zalaniowe z kompletem dokumentów są zamykane w 2 do 3 tygodni.
Powiązane artykuły
- Kto odpowiada za przeciekający balkon w bloku
- Ile kosztuje ubezpieczenie mieszkania w 2026 roku
- Zarządca wspólnoty mieszkaniowej: obowiązki, uprawnienia i odpowiedzialność
- Odbiór mieszkania od dewelopera 2026. Protokół, usterki i na co zwrócić uwagę
- Ile kosztuje remont łazienki w 2026
Artykuł ma charakter informacyjny i nie zastępuje porady prawnej ani treści OWU konkretnej polisy. Podstawy prawne: art. 415, 433, 817, 818, 819, 826 i 828 Kodeksu cywilnego, uchwała SN z 19.02.2013 r. (III CZP 63/12). Terminy ubezpieczycieli według stanu na wrzesień 2026. Zdjęcia: Gary Dee (CC BY-SA 4.0) i Atomicdragon136 (CC BY 3.0) via Wikimedia Commons, Pexels.