
Czytasz: Jak przygotować się do kredytu hipotecznego w 2026 roku?
-
01
Jak przygotować się do kredytu hipotecznego w 2026 roku?

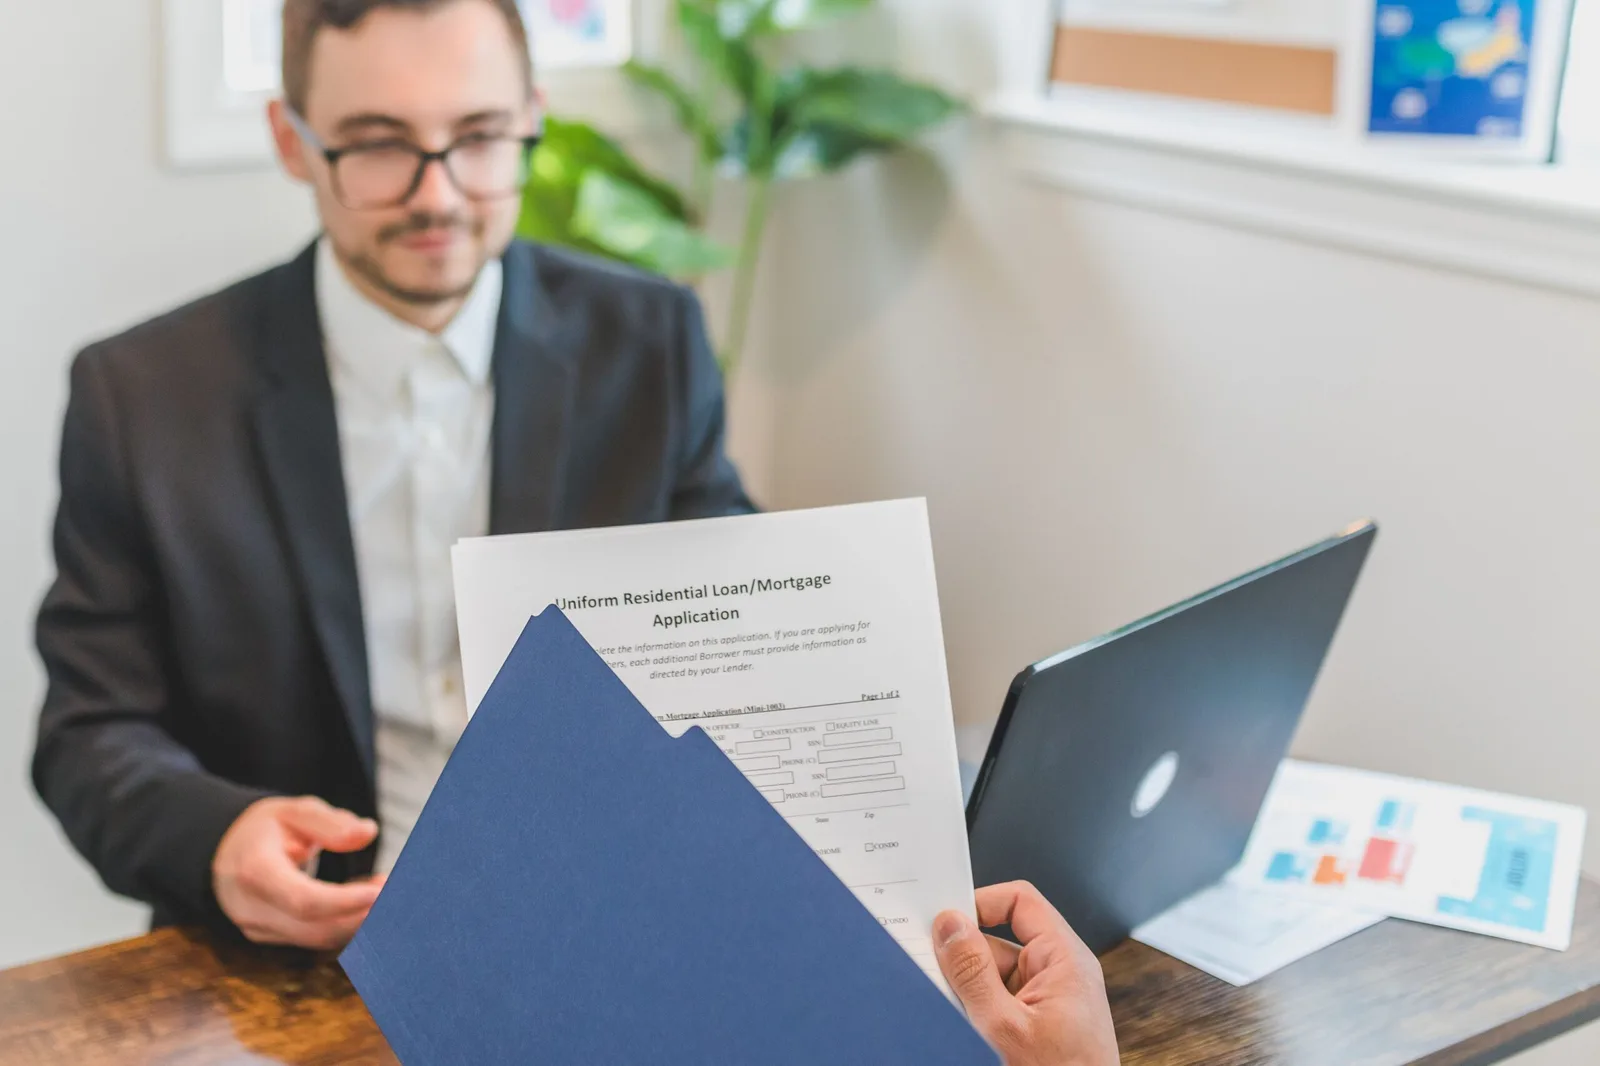
Kredyt hipoteczny to zwykle największe zobowiązanie finansowe w życiu człowieka, setki tysięcy złotych rozłożone na dekady. Nic więc dziwnego, że samo myślenie o nim wywołuje stres. Ale ten stres jest niepotrzebny, jeśli podejdziesz do tematu z odpowiednim przygotowaniem. W 2026 roku rynek kredytowy w Polsce jest aktywny jak nigdy, a przy rosnącej konkurencji między bankami to dobry moment, żeby podejść do procesu z pewnością siebie.
Dlaczego przygotowanie przed wizytą w banku jest kluczowe?
Większość osób chodzi do banku nieprzygotowana: nie wie, ile może pożyczyć, jakie dokumenty będą potrzebne, ani co właściwie bank sprawdza. Efekt? Wielogodzinne oczekiwanie na decyzję, odrzucenie wniosku przez pierwszy bank, nerwowe bieganie po zaświadczenia. A przecież można inaczej. Przygotowanie do kredytu hipotecznego to jak przygotowanie do egzaminu, im lepiej znasz materiał, tym większa szansa na sukces.
Krok 1: Sprawdź swoją zdolność kredytową
Zanim wybierzesz mieszkanie, sprawdź, na ile pieniędzy bank może Ci pożyczyć. To fundamentalny krok, który oszczędzi czasu i nerwów.
Co wpływa na zdolność kredytową w 2026 roku:
- Wysokość i stabilność dochodów (umowa o pracę, umowa zlecenie, działalność gospodarcza)
- Historia kredytowa w BIK: każda zaległość obniża zdolność
- Wkład własny (standardowo 20% wartości nieruchomości)
- Inne zobowiązania: kredyty, limity na kartach, alimenty
- Wiek kredytobiorcy i planowany okres spłaty
- Liczba osób na utrzymaniu
Ile możesz pożyczyć? Praktyczna zasada mówi, że rata kredytu nie powinna przekraczać 40 do 50% miesięcznego dochodu netto gospodarstwa domowego. Przy dochodzie 10 000 zł netto i racie 3 500 zł możesz liczyć na kredyt rzędu 700 000 do 800 000 zł przy wkładzie własnym 20% i 30-letnim okresie spłaty. Zanim pójdziesz do banku, skorzystaj z darmowych kalkulatorów zdolności kredytowej dostępnych na stronach banków, dają realne wyobrażenie o budżecie.
Krok 2: Pobierz raport BIK
Biuro Informacji Kredytowej gromadzi historię wszystkich Twoich zobowiązań finansowych. Każdy bank sprawdza Twój raport BIK przed wydaniem decyzji. Lepiej dowiedzieć się o problemach wcześniej niż w gabinecie bankowym.
Raport BIK możesz pobrać bezpłatnie raz na 12 miesięcy na stronie bik.pl. Co sprawdzić?
- Czy nie masz zaległych płatności przy kartach kredytowych
- Czy wszystkie zakończone kredyty są faktycznie zamknięte
- Czy nie figuruje tam błędny wpis (zdarza się, zwłaszcza przy zmianie nazwiska)
- Czy limit na karcie kredytowej nie jest zawyżony
Jak poprawić zdolność kredytową przed wnioskiem:
- Spłać lub zamknij aktywne kredyty przed złożeniem wniosku
- Zmniejsz wykorzystanie limitów na kartach (poniżej 30%)
- Nie składaj wniosków o kredyt w wielu bankach jednocześnie: każde zapytanie obniża scoring
- Zadbaj o regularne wpływy na konto przez minimum 3 do 6 miesięcy przed wnioskiem
Krok 3: Zgromadź wkład własny
Od 2022 roku minimalny wkład własny przy kredycie hipotecznym wynosi 20% wartości nieruchomości. Niektóre banki oferują kredyty z 10-procentowym wkładem, ale wymagają wtedy dodatkowego ubezpieczenia lub wyższej marży.
Przykład: Jeśli planujesz kupić mieszkanie za 700 000 zł, potrzebujesz minimum 140 000 zł wkładu własnego. Do tego dochodzą koszty dodatkowe: PCC (2% przy zakupie z drugiej ręki), taksa notarialna, opłaty sądowe, łącznie 30 000 do 60 000 zł. Realny budżet na start: około 200 000 zł.
Skąd wziąć wkład własny?
- Własne oszczędności: najczystsze źródło, bez dodatkowych wyjaśnień
- Darowizna od rodziny: bank wymaga umowy darowizny i przelewu
- Sprzedaż innej nieruchomości: umowa notarialna jako potwierdzenie źródła
- Środki z OFE (dla osób, które jeszcze mają tam środki)
Krok 4: Zgromadź dokumenty
Komplet dokumentów to najważniejszy czynnik przyspieszający proces kredytowy. Im pełniejszy wniosek, tym szybciej bank podejmie decyzję.
Dokumenty dochodowe, umowa o pracę:
- Zaświadczenie o zatrudnieniu i wynagrodzeniu (formularz bankowy)
- Zaświadczenie ZUS Rp-7 lub wydruk z ZUS
- Wyciąg z rachunku bankowego za ostatnie 3 do 6 miesięcy
- Kopia umowy o pracę
- PIT-37 za ostatni rok podatkowy (niektóre banki wymagają)
Dokumenty dochodowe, działalność gospodarcza:
- Zaświadczenie ZUS o nieskładkowym okresie
- Wyciągi z konta firmowego za 12 miesięcy
- PIT-36 lub PIT-36L za ostatnie 2 do 3 lata
- Księgi przychodów i rozchodów (KPiR) lub sprawozdanie finansowe
Dokumenty dotyczące nieruchomości:
- Odpis z księgi wieczystej (bezpłatnie z ekw.ms.gov.pl)
- Wypis i wyrys z ewidencji gruntów i budynków
- Świadectwo charakterystyki energetycznej
- Umowa przedwstępna lub deweloperska (jeśli dotyczy)
Porada: Zaświadczenie o zatrudnieniu jest ważne tylko przez miesiąc, a wyciągi z konta, przez 3 miesiące. Nie zaczynaj zbierania dokumentów zbyt wcześnie.
Krok 5: Wybierz mieszkanie i złóż wniosek
Mając przygotowane dokumenty i wstępną zdolność kredytową, możesz szukać mieszkania. Ważne zasady:
- Nie podpisuj umowy przedwstępnej, zanim nie dostaniesz promesy kredytowej
- Porównaj oferty minimum 3 banków: różnice w marżach przekładają się na dziesiątki tysięcy złotych
- Zwróć uwagę na RRSO: uwzględnia wszystkie koszty, nie tylko oprocentowanie nominalne
- Stałe vs. zmienne oprocentowanie: stała stopa dostępna w większości banków na 5 do 7 lat, potem przegląd
Po wyborze banku składasz wniosek kredytowy. Średni czas rozpatrzenia to 2 do 4 tygodnie, przy kompletnej dokumentacji: 7 do 10 dni.
Krok 6: Wycena nieruchomości
Bank zleca wycenę nieruchomości niezależnemu rzeczoznawcy. Koszt: 500 do 1500 zł (część banków pokrywa go w ramach promocji). Wycena determinuje, ile bank faktycznie pożyczy, może się okazać, że pożyczy nie 80%, a 75% wartości, jeśli rzeczoznawca wyceni mieszkanie niżej niż cena zakupu. Przy zakupie od dewelopera banki często akceptują wycenę na podstawie aktu notarialnego, bez dodatkowej wyceny.
Zobacz również:
 PORADNIKI · 10.09.2026Trzecia rata podatku mija 15 września. Za działkę zapłacisz trzy razy więcej niż za dom
Najczęstsze błędy obniżające szanse na kredyt
Błąd 1: Składanie wniosków w wielu bankach jednocześnie. Każde zapytanie do BIK jest rejestrowane. Trzy lub więcej zapytań w ciągu 30 dni drastycznie obniża scoring. Rozwiązanie: najpierw porównaj oferty przez internet, potem wybierz 2 do 3 banki i złóż wnioski w odstępie tygodnia.
Błąd 2: Niespójne dane w dokumentach. Różna wysokość dochodu w zaświadczeniu od pracodawcy i w deklaracji podatkowej to czerwona flaga dla banku. Rozwiązanie: przed złożeniem wniosku sprawdź, czy wszystkie dokumenty są ze sobą spójne.
Błąd 3: Brak rezerwy finansowej. Bank patrzy na płynność finansową. Jeśli po wpłacie wkładu własnego zostajesz z zerem na koncie, bank może odmówić. Rozwiązanie: zostaw sobie minimum 3-miesięczną rezerwę na koncie.
Błąd 4: Nieaktualne zaświadczenia. Dokumenty starsze niż 30 dni są odrzucane. Rozwiązanie: zbieraj dokumenty na samym końcu procesu, tuż przed złożeniem wniosku.
Błąd 5: Zmiana pracy przed lub w trakcie procesu. Bank wymaga minimum 3 do 6 miesięcy stażu u obecnego pracodawcy. Rozwiązanie: jeśli planujesz zmianę pracy, zrób to przed lub po zakończeniu procesu kredytowego.
Co nowego w kredytach hipotecznych w 2026 roku?
W 2026 roku rynek kredytowy w Polsce przyniósł kilka istotnych zmian:
- Stałe oprocentowanie dostępne w większości banków na 5 do 7 lat: wcześniej to była rzadkość
- Cyfryzacja procesu: coraz więcej banków pozwala na złożenie wniosku i weryfikację dokumentów online
- Bezpłatne, cyfrowe odpisy z ksiąg wieczystych z mocą urzędową (od marca 2026)
- Zaostrzenie wymagań dotyczących źródła wkładu własnego: banki dokładniej weryfikują pochodzenie środków
Podsumowanie: Twój plan przygotowania do kredytu
Oto konkretny plan, który możesz wdrożyć od zaraz:
- Dziś: pobierz bezpłatny raport BIK i sprawdź swoją historię kredytową
- W tym tygodniu: oszacuj zdolność kredytową w 2 do 3 kalkulatorach online
- W tym miesiącu: zgromadź wkład własny i zacznij systematycznie oszczędzać
- 2 miesiące przed zakupem: upewnij się, że masz stabilne zatrudnienie od minimum 6 miesięcy
- 4 tygodnie przed wnioskiem: zacznij zbierać dokumenty w określonej kolejności
- Przed złożeniem wniosku: porównaj oferty minimum 3 banków lub skorzystaj z pomocy eksperta kredytowego
Kredyt hipoteczny w 2026 roku jest w zasięgu ręki, trzeba tylko podejść do niego z głową. Masz teraz konkretny plan. Czas zacząć działać.
Ile wynosi minimalny wkład własny przy kredycie hipotecznym w 2026 roku?
Minimalny wkład własny standardowo wynosi 20% wartości nieruchomości. Niektóre banki oferują kredyty z 10-procentowym wkładem przy dodatkowym ubezpieczeniu, ale wiąże się to z wyższą marżą lub koniecznością wykupienia ubezpieczenia niskiego wkładu.
Czy można dostać kredyt hipoteczny bez wkładu własnego?
Teoretycznie banki czasem akceptują wkład 10%, ale wymaga to dodatkowego zabezpieczenia. Pełny brak wkładu własnego nie jest możliwy w standardowej ofercie bankowej w 2026 roku. Alternatywą są dopłaty do wkładu własnego w ramach programów rządowych dla określonych grup zawodowych.
Ile trwa rozpatrzenie wniosku o kredyt hipoteczny?
Przy kompletnej dokumentacji średni czas rozpatrzenia wniosku to 2 do 4 tygodnie. W niektórych bankach przy sprawnym procesie może to być nawet 7 do 10 dni roboczych. Czas wydłuża się znacząco przy niekompletnej dokumentacji lub nietypowej sytuacji finansowej.
Czy zmiana pracy wpływa na zdolność kredytową?
Tak, i to znacząco. Bank wymaga zwykle minimum 3 do 6 miesięcy stażu u obecnego pracodawcy. Zmiana pracy tuż przed lub w trakcie składania wniosku może skutkować odrzuceniem wniosku lub koniecznością ponownego rozpoczęcia procesu.